ユーグレナのビジネスモデル-健康で稼ぎ、燃料の商業化に挑む
ユーグレナは何で稼いでいる?
未来を変える技術があっても、普及までの時間を支える売上が必要です。ユーグレナは、その時間をどうつないでいるのでしょうか。
ユーグレナは、健康で稼ぎ、燃料の商業化に挑む会社です。
定説の発想は、研究を大型設備に育て、稼働後の販売で投資を回収することです。逆説の発想は、日常商品で収益をつくり、大型事業は他社と共同で育てます。
この記事では、ユーグレナの仕組みを次の3つの視点で読み解きます。
- 日常の健康:使い続けられる商品で収益をつくる
- 企業向け販売:原料と製造を他社の商品にも届ける
- 燃料の商業化:現在の供給と共同建設を並行する
この対比は、研究を事業として育てる方法についての私の見方です。現在のユーグレナは、独自素材の商品に加え、キューサイなどのグループ事業を持っています。
収益を生む商品と、将来育てたい事業を分けて読む
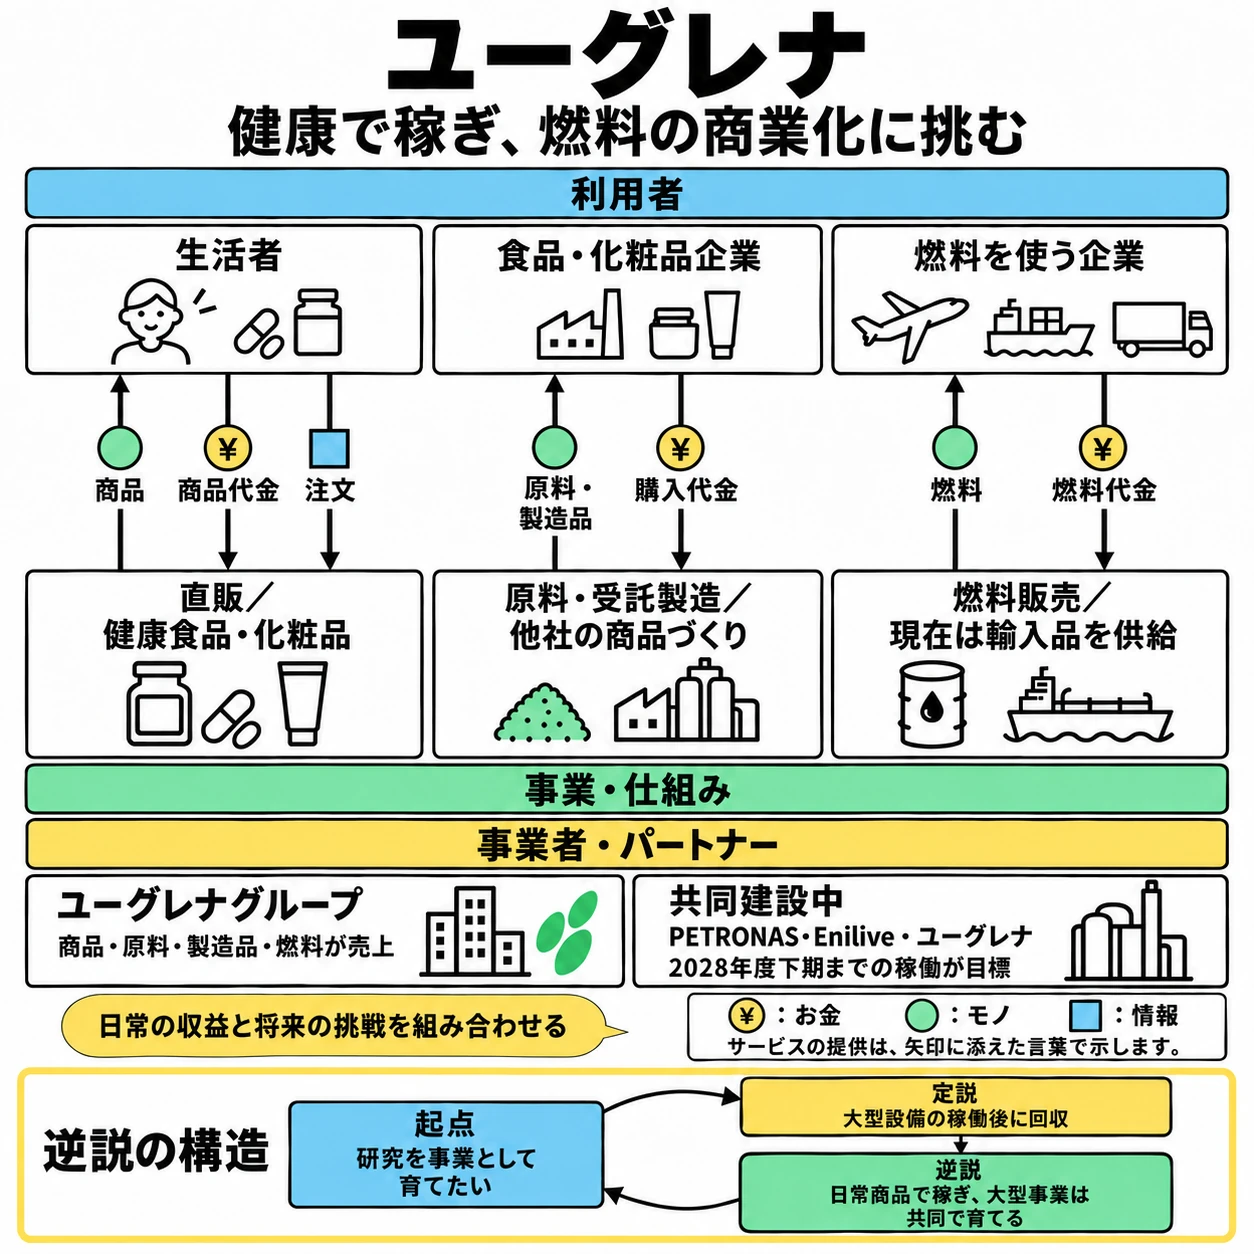
この記事の内容を、登場人物と、提供・お金・情報のやり取りを示す1枚の図にまとめました。上の3段は取引、下の「逆説の構造」は、起点となる困りごと、定説の発想、別の解き方を示します。
サービスは矢印の言葉で読み、続く本編では先ほどの3つの視点を順に掘り下げます。
- 人:生活者、食品・化粧品企業、燃料を使う企業が買い手です。ユーグレナグループが商品を届け、燃料の共同建設にはPETRONASとEniliveが参加します。
- 仕事・サービス・モノ:生活者には健康食品・化粧品、企業には原料・受託製造品が届きます。現在の燃料供給は、輸入品によるものです。
- お金:生活者や取引先企業が、グループへ商品・原料・製造品・燃料の代金を払います。図の黄色い円が、その対価です。
- 情報:直販では、生活者がグループへ注文内容を伝えます。図では水色の四角で、購入に必要な情報を示します。
健康食品はなぜ収益の土台になる?
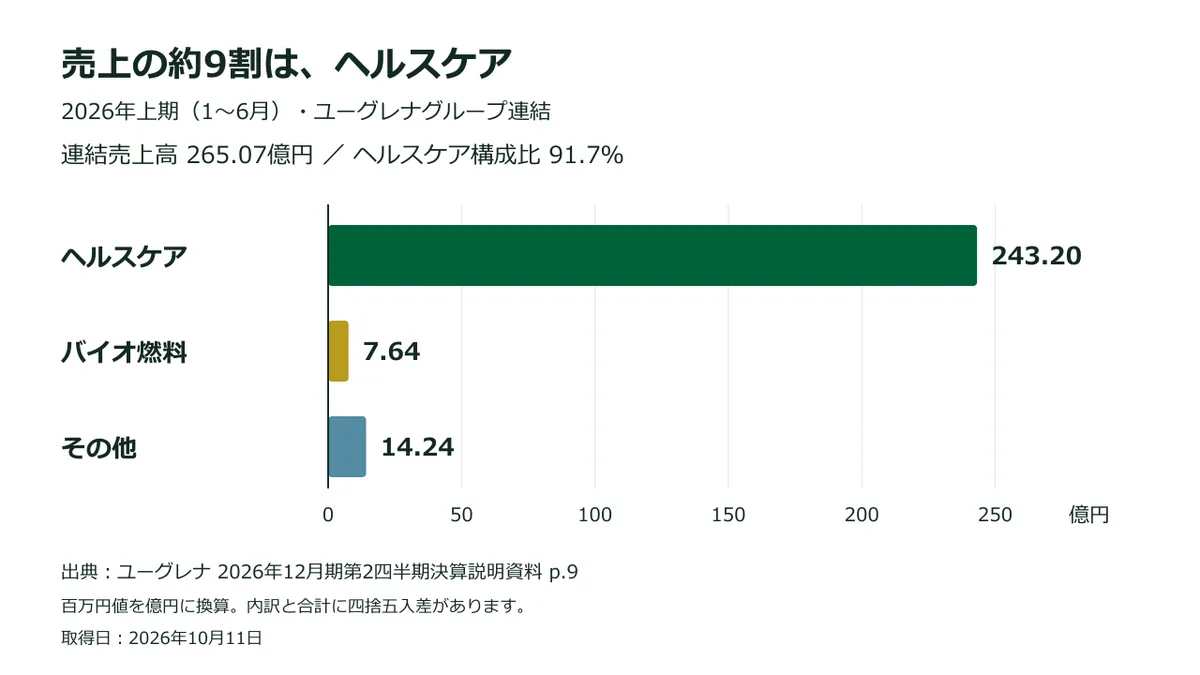
現在の売上の中心は、食品や化粧品を扱うヘルスケア事業です。
2026年上期の決算説明資料では、事業別の売上が示されています。図の数値を億円に換算すると、収益の重心がはっきりします。
- 連結売上高:約265.1億円。グループ全体の規模です。
- ヘルスケア:約243.2億円。全体の約91.7%を占めます。
- バイオ燃料:約7.6億円。現在の売上では小さい領域です。
- その他:約14.2億円。肥料などの事業も含まれます。
- 連結営業利益:約18.7億円。本業の費用を賄った後の利益も出ています。
割合は、資料のヘルスケア売上を連結売上で割った値です。ミドリムシの商品から連想しやすい会社ですが、売上を支えるのは幅広い食品・化粧品です。
公式の事業紹介には、「からだにユーグレナ」のほか、キューサイやエポラも掲載されています。グループとして、素材の生産から商品販売までを手がける会社です。
日常に入る商品と買い方
公式通販には定期購入が用意されています。使うたびに消費する商品なら、次の購入につながる条件は生活に合うことです。
技術の説明を、毎日の使い道へ変える
研究の特徴だけを伝える商品と、食事や手入れの場面が浮かぶ商品では、買う側の理解が変わります。私は、日常に入る形へ加工することが、研究と販売をつなぐ仕事だと考えています。
継続を左右するのは、味や使い勝手、価格、品質です。これらが生活者に合う必要があります。
受け取った商品代金は、製造・配送・広告などの費用を賄う売上です。繰り返し買われても、新規顧客を集める費用が大きければ、手元に残る利益は減ります。
収益の読み方では、売上と費用を一緒に見ることが欠かせません。生活者が使い続けられることと、会社が届け続けられることを両立させる必要があるからです。
原料と製造は誰に売っている?
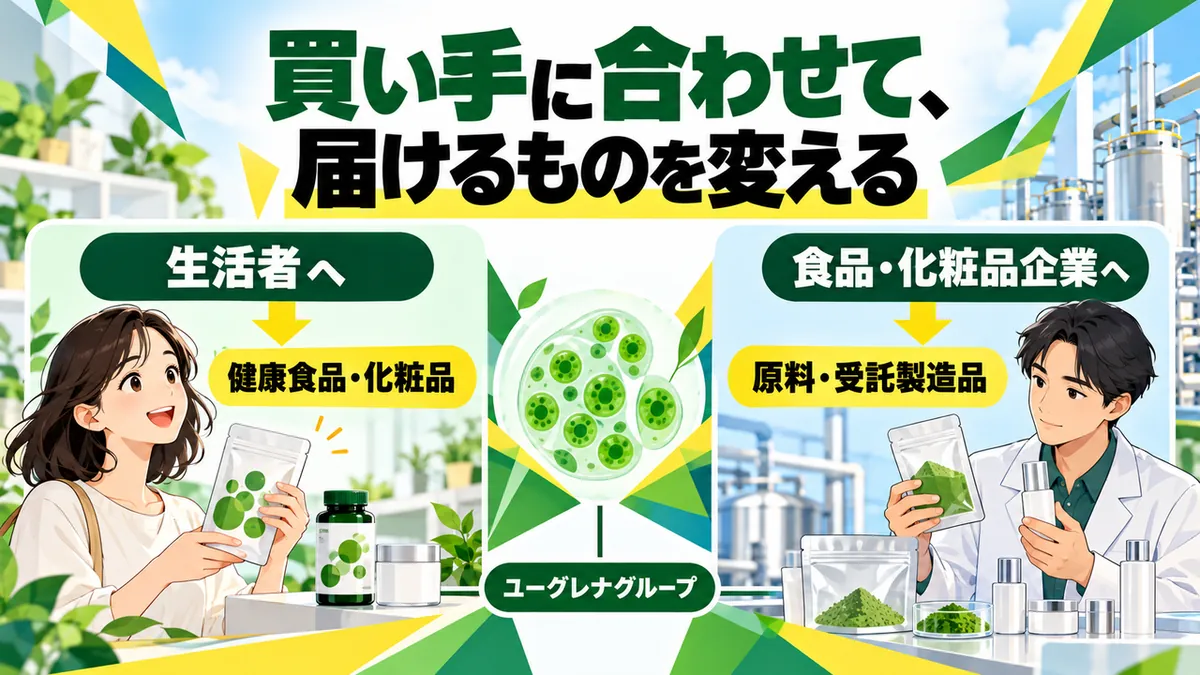
ユーグレナグループは、自社商品の販売と、他社向けの原料・製造品の販売を組み合わせています。
公式のIR資料では、ヘルスケア事業に製品の企画・販売、OEM供給、原料開発・生産が含まれます。OEMは、他社ブランドの商品を受託して製造する仕事です。
生活者が商品を買う入口と、企業が原料や製造品を買う入口があります。会社は、商品を使う人だけでなく、商品を売りたい企業にも応えています。
たとえば、食品企業が新商品へ素材を入れる場合、原料の供給元が必要です。化粧品企業が製造を委ねる場合には、開発や製造を受け持つ相手が必要になります。
買い手の仕事に合わせた供給が、売上の入口です。
グループで持つ販売と製造
公式のグループ紹介によると、八重山殖産は藻類の生産・加工・販売を手がけています。サティス製薬や日本ビューテックが担うのは、スキンケアの開発・受託製造です。
この組み合わせから、自社の売場以外にも販売機会を持てると考えられます。他社のブランドや販路を通じて、グループの原料や製造品が使われるためです。
素材を買う企業と、完成品を買う生活者
両者が代金を払う理由は別々です。生活者は自分の用途に合う商品を選び、企業は仕様や納期、供給の安定性を確認して取引します。
私はここに、技術を売上へ変える出口を複数持つ強さがあると思っています。自社商品を売る方法に加え、他社の商品づくりを支える方法も選択肢です。
その一方で、原料の生産、製品開発、受託製造、通販には、それぞれ異なる運営が必要です。出口を増やすほど、品質管理や在庫、顧客対応の負担も増えます。
自分の事業へ応用するなら、得意な仕事の買い手を変えられるかが一つの論点です。完成品を増やす前に、原料や工程の一部にも需要があるかを確かめる余地があります。
燃料はなぜ共同で育てる?
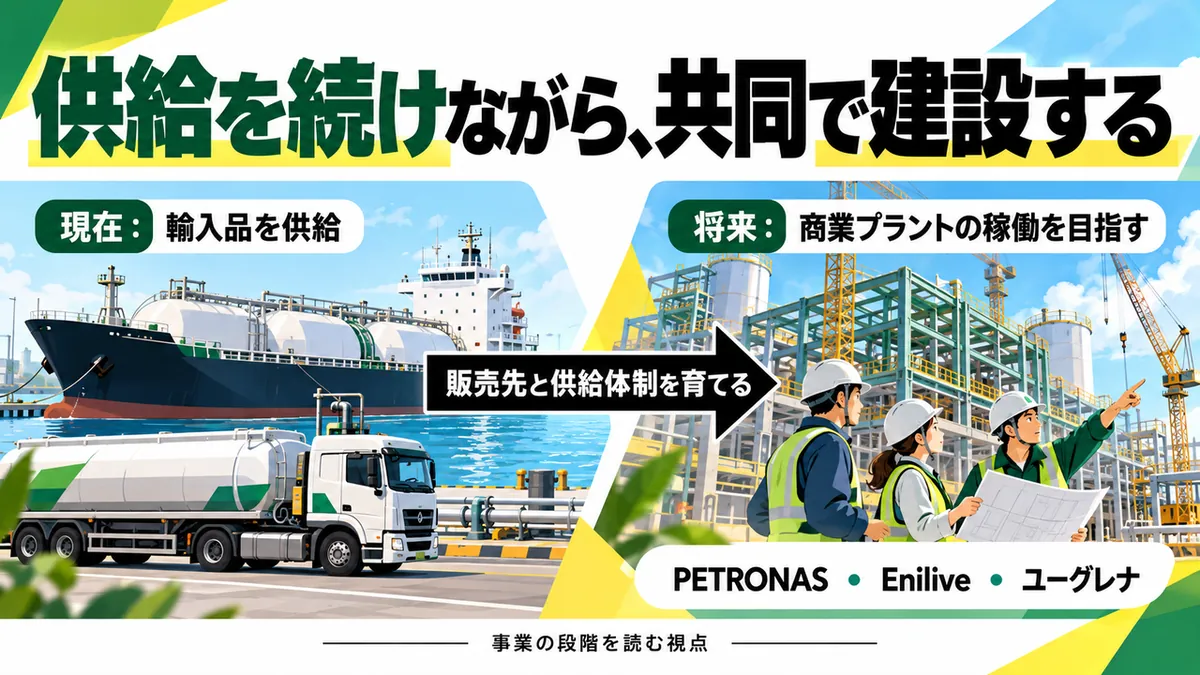
燃料事業は、現在の供給を続けながら、他社と商業プラントを建設する段階にあります。
2026年の決算説明資料によると、実証プラントの稼働終了後の供給は輸入品によるものです。現在の燃料販売と、建設中の工場が生む将来の販売を分けると理解しやすくなります。
燃料を使う側には、供給を受けられる相手が必要です。工場の完成前から取引をつくることは、販売先や供給の手順を整える機会になると考えられます。
一社で抱えない商業化
公式発表によると、マレーシアの商業プラントはPETRONAS、Enilive、ユーグレナの共同事業です。ユーグレナは、建設・運営を担う合弁会社へ出資しています。
- 出資比率:15%。共同事業への参加規模を示します。
- 稼働目標:2028年度下期まで。2026年8月時点では建設中です。
- 年間取扱量:約10万キロリットル。稼働後に取り扱える規模の見通しです。
この工場で使う予定の原料は、廃食油や動物性油脂などです。藻類の研究と、現在建設している工場の原料を分けて読む必要があります。
研究・製造・販売の時間差を、事業の組み合わせで扱う
私は、この会社を見るうえで、現在の収益基盤と将来の大型事業を並べることが大切だと考えています。健康領域の売上と、燃料における相手企業の経験や設備が、その組み合わせです。
共同事業でも、工事の進捗、原料の確保、販売価格、資金調達によって採算は変わります。将来の取扱量を、そのまま現在の売上へ足すと、事業の段階を見誤ります。
この方法が成り立つのは、日常商品に収益力があり、共同事業の条件も保てる場合です。既存事業が赤字を広げれば、未来の挑戦を支える余力は小さくなります。
挑戦の大きさと、続けられる条件を同時に見ることが、このモデルを読む要点です。
あなたの仕事に置き換えると
ユーグレナは、日常商品の収益を土台にしながら、燃料の商業化を他社と進めています。
自分の仕事に当てはめるために、次の3つの問いに答えてみてください。
- 今、繰り返し代金を受け取れる仕事は何ですか。回答例:毎月のサイト運用。
- 自分の得意な工程を、誰が買ってくれそうですか。回答例:制作会社が、文章の編集を買う。
- 大きな挑戦のために、誰と何を分担しますか。回答例:開発会社と、システムの実装を分担する。
たとえば、新しいサービスを考える制作会社なら、既存の運用契約を点検するところから始められます。確かめたいのは、継続する需要と、届けるための費用です。
そのうえで、自社の得意な編集や設計を、他社の仕事にも使えるか考えます。大型システムが必要になった段階では、実装を担う相手との分担が検討の対象です。
先に見るのは、売上の大きさと手元に残るお金
繰り返し売れる仕事があっても、作業時間が増えれば挑戦の余力は減ります。継続する需要、提供に必要な費用、共同相手との条件を、一つずつ確かめることが大切です。
私は、新しい挑戦を続けるための問いとして、この会社の事業の組み合わせを持ち帰りたいと思います。未来の完成形を描くときほど、今の顧客が払う理由を具体的に捉えます。
自分の事業で考える対象は、今ある仕事と一つの挑戦です。現在売れるものと、時間のかかる挑戦を区別すると、次に確かめる条件を絞れます。
あなたの未来の挑戦を支える、今の収益は何ですか?
参考
- 2026年12月期第2四半期決算説明資料/2026年8月19日。取得日:2026年10月11日。
- ヘルスケア事業/事業紹介。取得日:2026年10月11日。
- IRよくあるご質問/事業区分・定期購入。取得日:2026年10月11日。
- マレーシア商業プラントへの15%出資完了/2025年7月17日。取得日:2026年10月11日。
- マレーシア商業プラント最終投資決定/2024年7月26日。取得日:2026年10月11日。
図は、直販・企業向け販売・現在の燃料販売と共同建設を中心に示しています。事業の組み合わせに関する考察は私の分析で、将来の設備稼働や取扱量は会社が公表した見通しです。