味の素のビジネスモデル-アミノ酸研究を、食卓から半導体まで広げる
味の素は、何を売る会社なのか?
台所の調味料と、パソコンの中の半導体。その両方を支える会社が味の素だと聞くと、意外に感じるかもしれません。
味の素は、アミノ酸研究を、食卓から半導体まで広げることで、食品・素材・受託製造から収益を得ています。
定説の発想は、食品の商品や販路を増やして、収益の柱を育てることです。逆説の発想は、食品を支える研究を、別の産業が必要とする素材や製造へ広げることです。
この定説と逆説は、成長の選択肢を比べるための見方です。
味の素グループは、アミノ酸の研究から素材・技術・サービスを生む取り組みを「アミノサイエンス®」と呼びます。
食品と電子材料をつなぐのは、研究で蓄積した知識や技術です。
この記事では、味の素の仕組みを次の3つの視点で読み解きます。
- 食品の稼ぎ方:おいしさを日々の購入につなげる
- ABFへの展開:研究を顧客が使える素材へ変える
- 全社の収益:商品販売と法人取引を組み合わせる
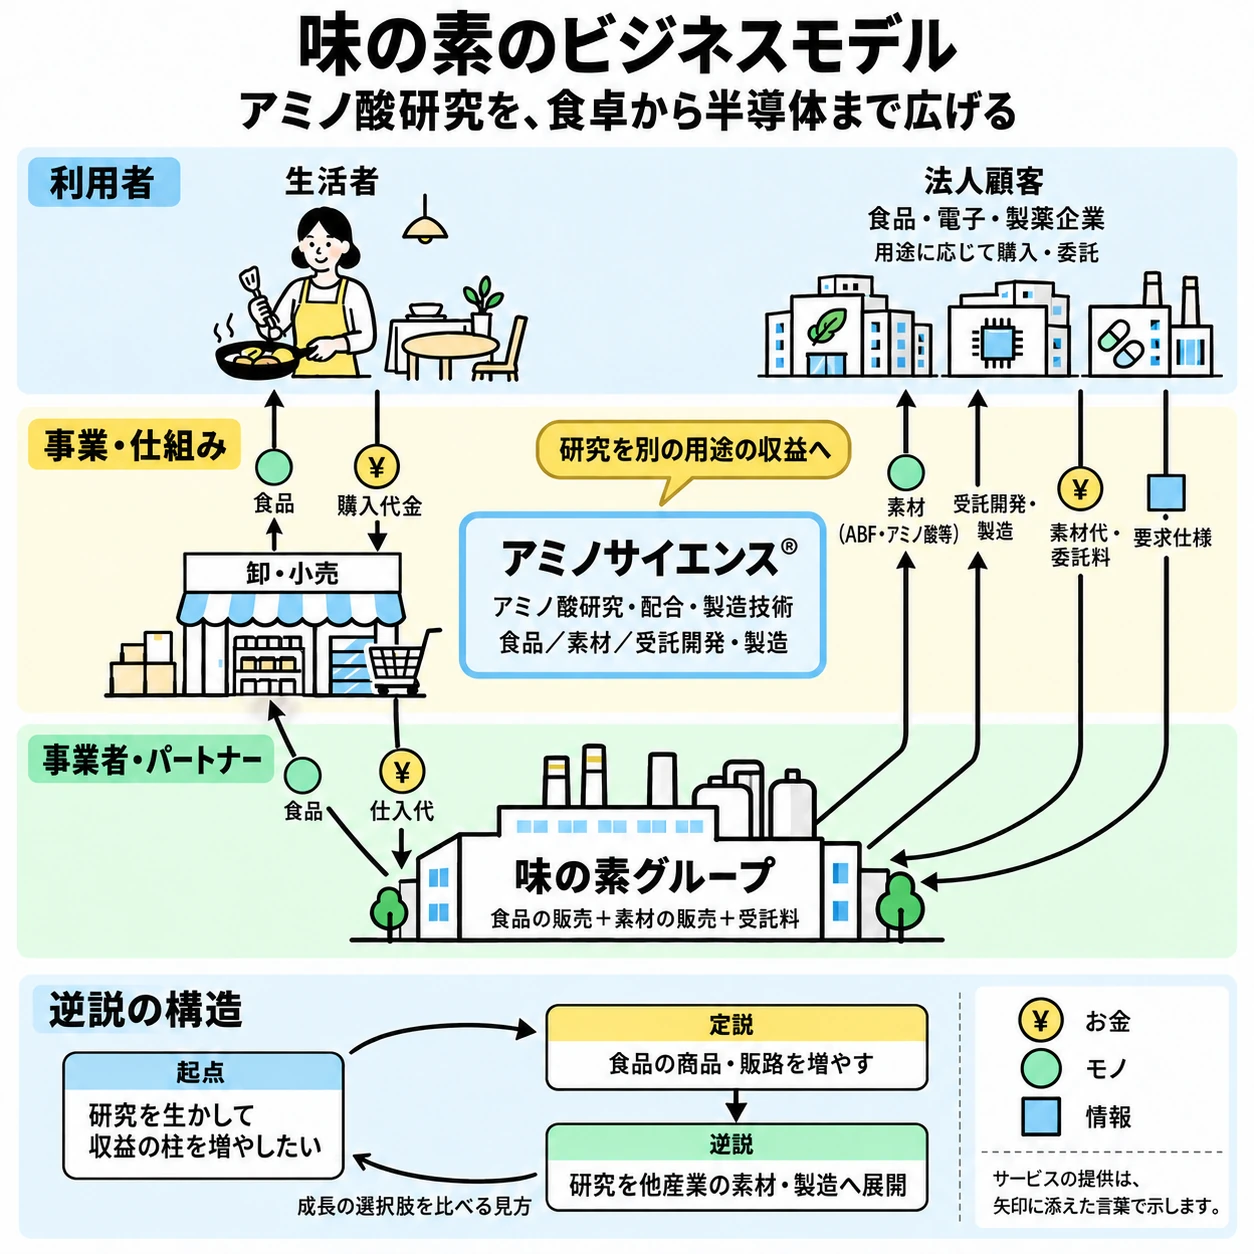
この記事の内容を、登場人物と、提供・お金・情報のやり取りとして1枚にまとめました。
上の3段が取引関係、下の「逆説の構造」が、起点=困りごと、定説=よくある発想、逆説=別の解き方を表します。
- 人:生活者、卸・小売、食品・電子・製薬企業、供給する味の素グループが登場します。
- 仕事・サービス・モノ:グループから流通を通じて生活者へ食品、法人へ用途別の素材や受託開発・製造を提供します。
- お金:生活者から流通へ購入代金、流通からグループへ仕入代、法人からグループへ素材代・委託料が渡ります。
- 情報:法人顧客からグループへ、開発・製造や素材に求める仕様が伝わります。
緑の円はモノ、黄色の円はお金、水色の四角は情報で、サービスは矢印に添えた言葉で示します。
続く本編では、先ほどの3つの視点から、この図の稼ぎ方を説明します。
「ほんだし」の先にも食品の商機がある
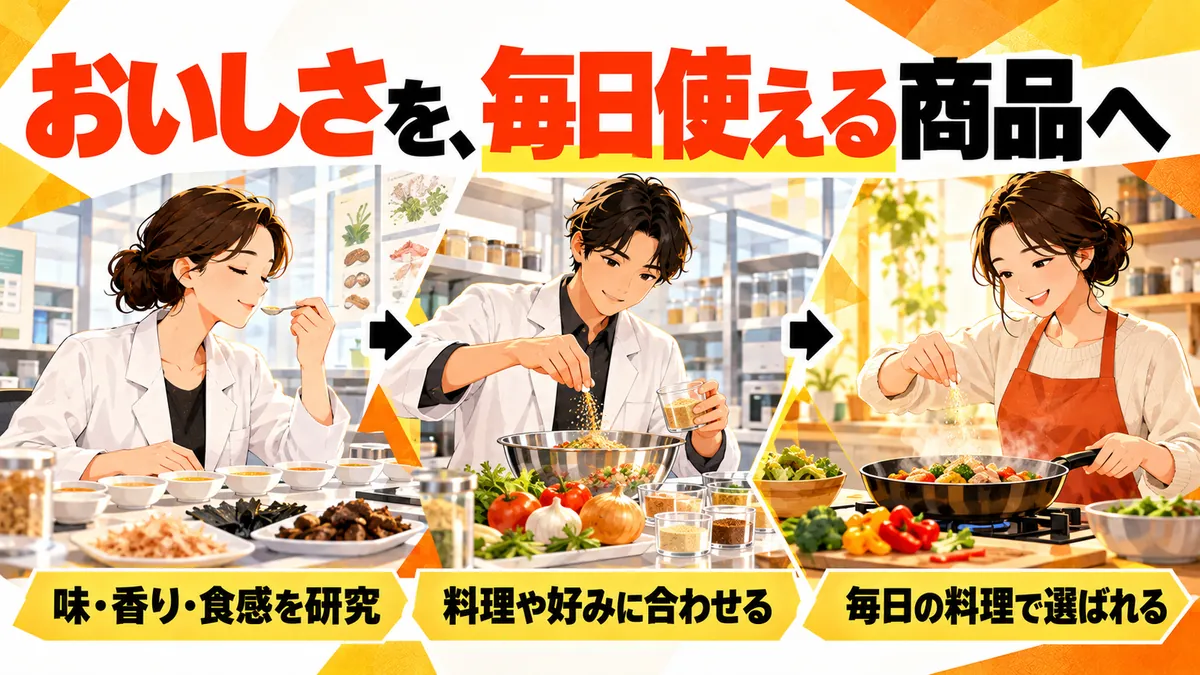
食品では、おいしさを研究し、家庭で使える商品に仕上げることが、購入の理由になります。
公式の技術紹介によると、「ほんだし®」は鰹節の香りなどを研究し、発売後も改良を重ねています。味の素が蓄積しているのは、調味料の配合表だけではありません。
味や香り、食感を評価し、狙ったおいしさを再現する技術があります。調味料のブランドを入り口に、料理を作る場面へ商品を届ける稼ぎ方です。
家庭向け食品を卸・小売経由で届ける場合、生活者の購入代金は販売店が受け取ります。味の素グループの収益になるのは、流通側へ販売した食品の代金です。
売上から原材料や製造、販売などの費用を賄って、利益が残ります。
おいしさと使いやすさ
公式資料の「おいしさ設計技術®」は、減塩・減糖・減脂でも、おいしさを保つ研究を紹介しています。塩分を減らすと味が物足りない、といった課題に、素材や配合から応える取り組みです。
「減らす」と「おいしい」を両立させる研究
が、新しい商品を考える土台になります。生活者が欲しいのは、研究成果の説明よりも、毎日の食事で使える答えでしょう。
海外でも、食べ方に合わせた開発を進めています。2026年3月期の決算説明資料には、タイでハラル対応やベジタリアン向けの商品を充実させた例が載っています。
私は、食品の強みは「同じものを世界に売る」だけでは測れないと考えています。地域ごとの料理や好みに合わせ、研究を売場で選べる商品へ変えるところに、次の購入を生む工夫があります。
ABFは、研究をどう別の売上にしたか?
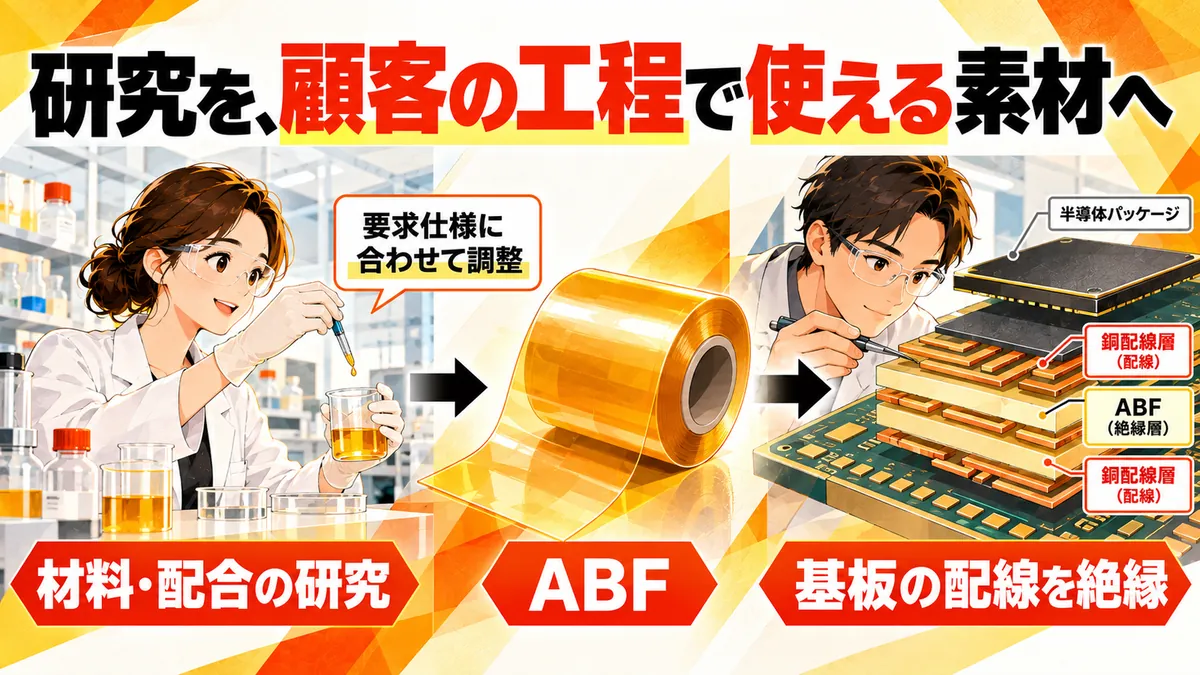
ABFは、アミノ酸研究から発展した材料技術を、半導体の製造に役立つフィルムへ仕上げた商品です。
ABFは「味の素ビルドアップフィルム®」の略称です。高性能な半導体を載せるパッケージ基板で、配線同士を絶縁するために使われます。
公式の開発史は、アミノ酸化学を樹脂へ応用する基礎研究を出発点に挙げています。そこへ材料の配合や加工の知識が積み重なり、電子材料の製品化へつながりました。
調味料をそのまま半導体へ使う話ではなく、研究で磨いた技術の用途が広がったのです。
顧客の工程で使えること
ABFの技術紹介では、液状の絶縁材料に代わるフィルム化が、加工上の課題に応えたと説明しています。材料の性能と、顧客の工場で扱いやすい形を一緒に考えた点が読みどころです。
担当者への公式インタビューでは、用途ごとに異なる要求に対応し、設計段階から技術支援する様子も紹介されています。法人顧客から要求仕様を受け取り、それに合う材料を提案する関係です。
顧客の製造条件に合わせて、使い続けられる素材にする。
ここで得る主な売上は、法人顧客へ販売する素材の代金です。私は、研究の面白さだけでなく、相手の工程で働く製品まで作り込むことが、事業化の核心だと考えています。
自社の技術に別用途が見つかっても、安定供給や品質の要求を満たせなければ、採用にはつながりません。味の素から学べるのは、遠い業界へ進む大胆さと、用途に合わせて調整する地道さの両方です。
食品と法人取引は、どう利益を支える?
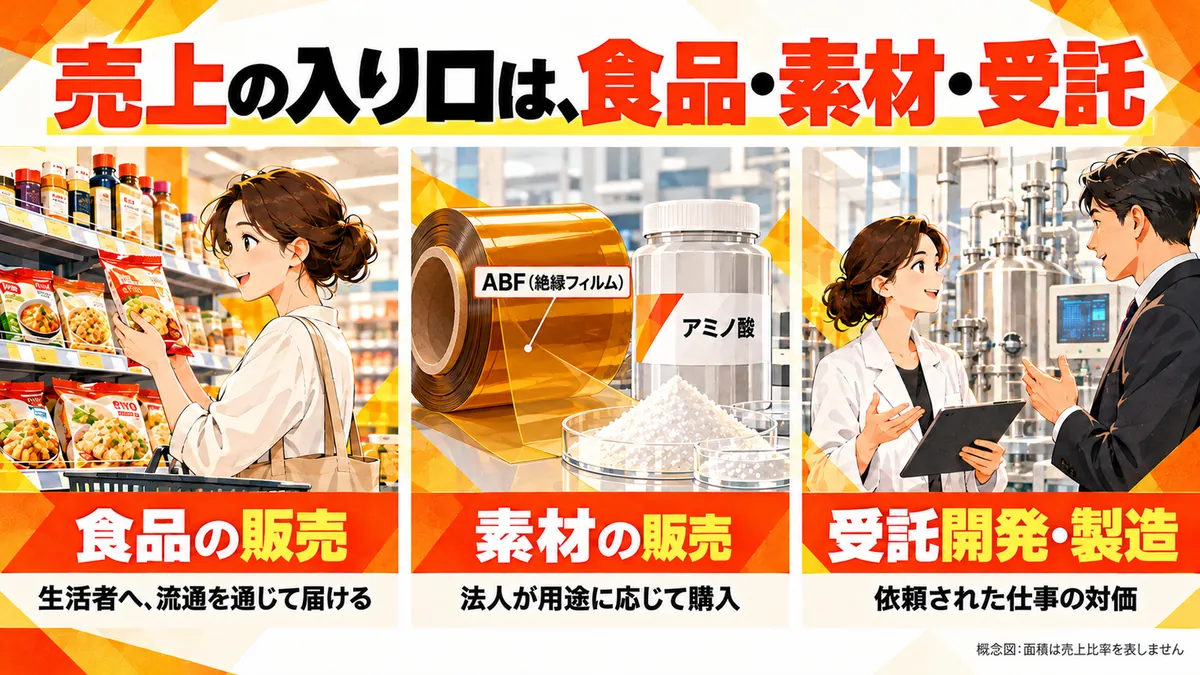
味の素の収益は、食品の販売を大きな土台とし、法人向けの素材販売や受託事業にも広がっています。
全社の大きさをそろえて見るため、ここでは2026年3月期の通期実績を使います。公式決算短信が示す、主なセグメントの数値は次のとおりです。
- 調味料・食品:売上高9,369億円、事業利益1,430億円。全社の大きな収益基盤です。
- 冷凍食品:売上高2,903億円、事業利益84億円。食品の中でも収益の出方が異なります。
- ヘルスケア等:売上高3,415億円、事業利益662億円。電子材料やバイオファーマなどを含む部門です。
事業利益は、原価や販売費、研究開発費などを反映する同社独自の指標です。全社では、これらの部門に加え、その他の事業や全社共通費も反映されます。
素材代と委託料の違い
素材販売では、食品メーカーや電子材料の顧客などが、用途に合う素材を購入します。一方、医薬品分野のCDMOは、製薬企業などから開発・製造を受託し、その仕事の対価を受け取る事業です。
CDMOは、必要な製造技術や設備を持つ側が、顧客の医薬品づくりを支える取引です。家計からの食品購入に加え、企業が抱える製造上の課題にも売上の入り口を持っています。
多角化の評価には、部門ごとの採算を見る必要があります。
同じ通期決算では、ヘルスケア等が増益となる一方、冷凍食品は主に北米の影響で減益でした。研究の用途を増やすことと、どの事業も利益を伸ばすことは、別々に確かめる必要があります。
私は、食品の強さを保ちつつ、法人が対価を払う用途を育てる組み合わせに注目しています。新分野への期待は、顧客に採用され、採算を確かめられる商品や仕事になって初めて、収益の柱へ近づきます。
あなたの仕事に置き換えると
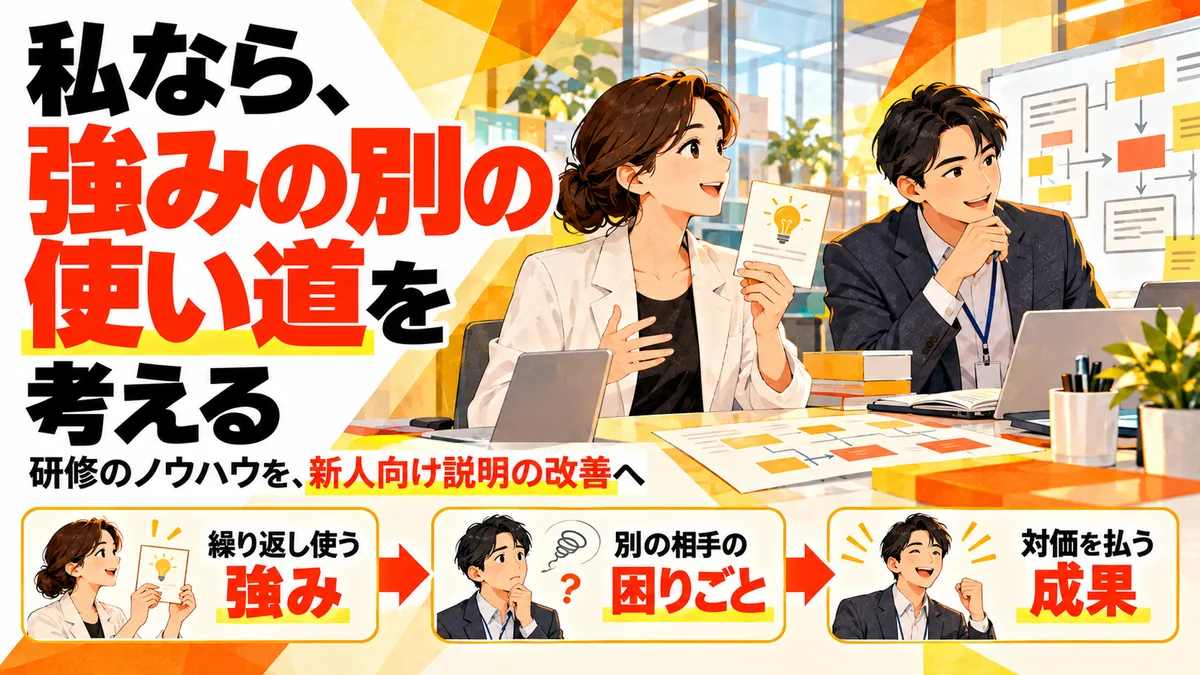
味の素は、研究で磨いた技術を、食品、法人向け素材、受託製造へ展開し、それぞれの顧客から対価を得ています。
私は、この事例を「今の商品を何に置き換えるか」より、「今の仕事で何ができるようになったか」と考えるきっかけにしたいと思います。会社の規模をまねるより、繰り返し使っている技術やノウハウを一つ選ぶ方が、応用しやすいはずです。
たとえば、研修会社なら、研修資料だけでなく、受講者がつまずく箇所を見つける手順にも着目できます。その手順を、別企業の新人向け説明の改善に使えるかもしれません。
これは私が考える応用例です。先に確かめたいのは、相手が困っていて、改善の対価を払う理由があるかどうかです。
自分の仕事に当てはめるために、次の3つの問いに答えてみてください。
- 今の仕事で繰り返し使う強みは何ですか。例:つまずく箇所を見つける力。
- その強みを必要とする別の相手は誰ですか。例:新人教育に困る企業。
- 相手が対価を払う成果は何ですか。例:説明のやり直しを減らすこと。
今の商品を支える強みは、ほかの誰の困りごとを解けるでしょうか?
参考
- 味の素「アミノサイエンス®と4つの成長領域」(取得日:2026年10月18日)
- 味の素「おいしさ設計技術®」(取得日:2026年10月18日)
- 味の素グループ「ABF」技術紹介(英語、取得日:2026年10月18日)
- 味の素グループ「ABF」担当者インタビュー(英語、取得日:2026年10月18日)
- 味の素「2026年3月期決算短信」(2026年5月7日公表、取得日:2026年10月18日)
- 味の素「2026年3月期決算説明資料・スクリプト付き」(英語、2026年5月7日、取得日:2026年10月18日)
本記事は全社の収益構造を説明するため、年度をそろえた通期実績を使用しています。図解は主な外部取引を簡略化し、法人顧客は用途別に分かれる企業をまとめて示しています。