ABCマートのビジネスモデル-売り場の声から靴をつくる
なぜ靴屋が靴をつくるのか
店頭で仕事用の靴を試したとき、見た目は気に入ったのに、歩くとかかとが浮く。そんなとき、靴屋にはどんな手があるでしょうか。
ABCマートは、売り場で拾った声を自社の靴づくりに生かしています
定説の発想は、既製品の仕入れを工夫し、足や用途に合う靴を揃えることです。逆説の発想は、接客で拾った要望を、自社で企画する靴の仕様に反映すること。
この記事では、ABCマートの仕組みを次の3つの視点で読み解きます。
- 品揃え:他社ブランドと自社企画で違う需要を満たす
- 商品開発:店頭の声と着用検証を靴の仕様に返す
- 収益:商品の代金で原価と売り場の費用を賄う
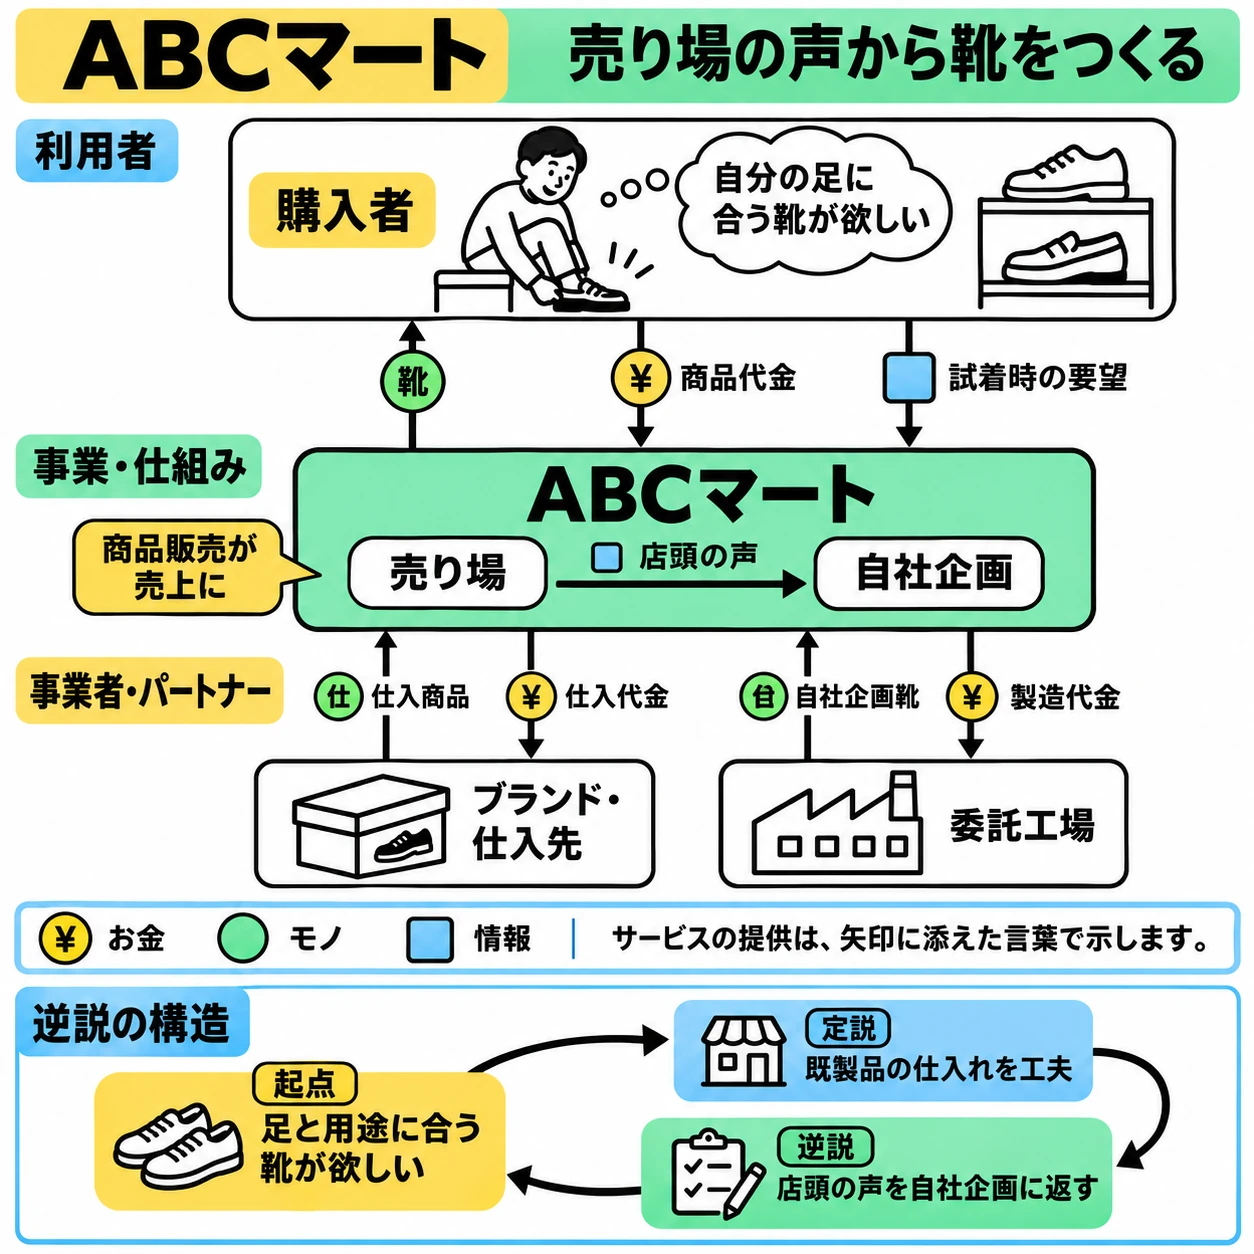
下の図は、ABCマートの国内小売を1枚にまとめたものです。上の3段は、登場人物と、提供・お金・情報のやり取りです。
下の「逆説の構造」は、客の困りごとを起点に、仕入れと自社企画という二つの応え方を比べます。続く本編は、品揃え、商品開発、収益の順です。
- 人: 購入者が靴を選び、ABCマートが販売します。ブランド・仕入先と委託工場が、商品の供給元です。
- 仕事・サービス・モノ: 仕入先は仕入商品を、委託工場は自社企画靴をABCマートへ渡します。ABCマートから購入者へ靴が渡ります。
- お金: 購入者からABCマートに渡るのは商品代金です。ABCマートは仕入先に仕入代金を、委託工場に製造代金を支払います。
- 情報: 購入者は試着時の要望を店員に伝えます。店で受け取った声の一部が、自社企画の手がかりです。
仕入れた靴と自社の靴はどう売れる?
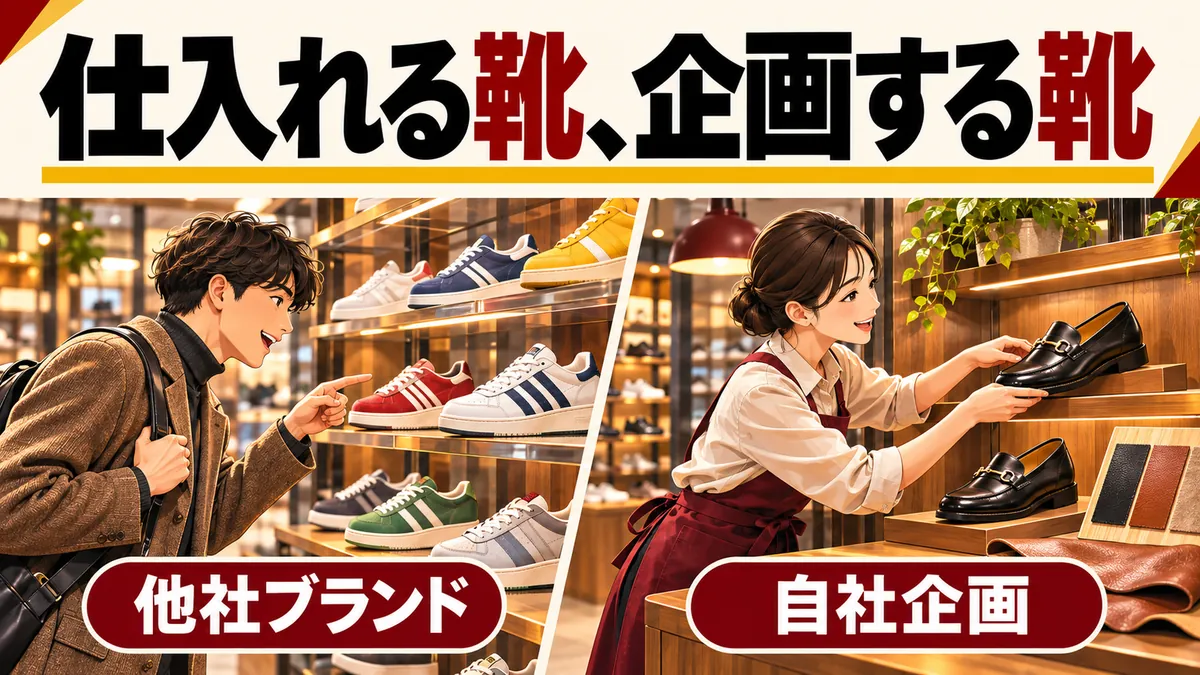
ABCマートは、他社ブランドと自社企画の両方で品揃えをつくります
他社ブランドの靴は、買いたいモデルが決まっている人にも届きます。自社企画の持ち味は、店が見つけた使いにくさに手を入れられることです。
2026年2月期のFACTBOOKには、国内事業がナショナルブランド商品と自社商品を扱うとあります。自社商品の例は、HAWKINS、Danner、ABC Selectです。
購入者が探しているのが特定ブランドのスニーカーなら、そのブランドの商品が第一候補です。ブランドとの連携では、ABCマートだけで扱う限定商品も販売しています。そのモデルを指名して買う人にとって、限定品は店を選ぶ理由の一つです。
他社ブランドの強みを借りながら、自社企画で棚に足りない靴を補う
たとえば仕事用の靴を探す人は、通勤時に歩きやすく、職場の服にも合わせやすい一足が欲しいかもしれません。その条件で店頭の候補が少ないなら、仕入れ先を広げる方法と、自社で仕様を詰める方法があります。前者で変えられるのは棚に並べる商品、後者で変えられるのは靴そのものです。
試着と在庫をつなぐ
同じサイズ表記でも、甲やかかとの当たり方はモデル次第です。店頭で履き比べられると、購入者は自分の足に合うかを確かめられます。
一方、棚に希望サイズがなければ、その場で決めづらいものです。ABCマートは店頭の欠品時に、通販の在庫を使って商品を自宅へ届けると説明しています。通販から一部店舗での試着や受け取りにもつなげています。
試着した店で、通販の在庫まで使える
品揃えを考えるときは、どの靴を扱うかに加え、どこから希望のサイズを出せるかが重要です。試着の場と在庫の置き場所をつなぐと、各店の棚だけでは受けにくい注文にも応えられます。
店頭の声はどう靴に変わる?
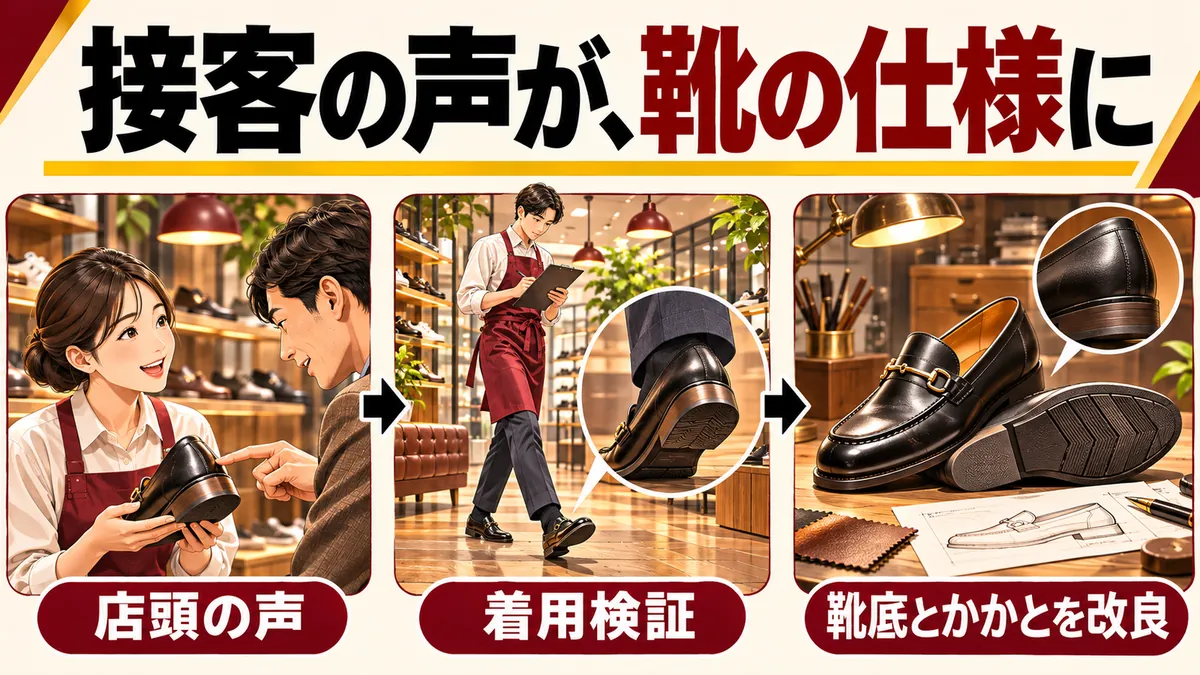
ABC SELECTでは、店頭で聞いた声を商品開発に返します
販売スタッフや開発チームが店頭で要望を聞きます。買い物を手伝う売り場が、次に企画する靴のヒントも集めるのです。
たとえば試着時に「かかとが浮く」と伝えても、既製品を販売する店がその場でできるのは、サイズや別の靴を提案することです。自社で企画する靴なら、同じ困りごとが重なるときに、かかとの形や素材を検討できます。
要望を集めたら、使う場面で確かめる
似た声が重なるか、長く履いても同じことが起きるかを確かめれば、何を変えるべきかが具体的になります。
ビットローファーを改良した理由
2026年の「ABC STAFF PROJECT」第2弾では、スタッフがすでに販売していた靴を業務中に履き、改善点を探りました。その一つが、ABC SELECTのビットローファーです。
同社の発表によると、この靴を長く履いたスタッフから、足裏の痛みやかかとの抜けが報告されました。そこで、靴底をやや厚くしなやかにし、かかとの設計も調整しています。
試着で見えることと、一日履いて分かることを重ねて、次の靴をつくる
この例では、店頭で接客する人自身が、立ったり歩いたりする仕事の中で靴を試しました。売り場で聞く要望と、スタッフが実際の使い方で試した結果は、改良の別々の手がかりです。
FACTBOOKによると、企画と開発はABCマートが担い、生産は国内外の工場に委託しています。完成した靴を店舗や通販に戻すまでが、売り場で聞いた要望を商品にする一連の流れです。
靴の売上からどう利益が残る?
商品代金から原価と売り場の費用を賄う
客が靴を買うと、ABCマートに商品代金が入ります。そこから仕入れや生産にかかった原価を引き、人件費や賃料などの販管費を賄った残りが営業利益です。
決算短信にあるグループの連結実績は、次のとおりです。
- 2026年2月期通期 売上高3,786億2,400万円、営業利益632億8,700万円
- 2027年2月期中間期 売上高2,022億9,800万円、営業利益361億3,100万円
2026年2月期の営業利益は、売上高の約16.7%にあたります。
この数字には、国内の靴以外の商品や海外事業も含まれます。2026年2月期の外部顧客向け売上高では国内が71.9%、海外が28.1%でした。自社企画品や個別プロジェクトの利益は、ここで参照した資料では分かりません。
自社企画では、靴の仕様を決めるところから売価まで、原価との兼ね合いを見て設計できます。たとえば靴底の材料を変えるなら、履きやすさの改善に見合う原価で、客が手に取りやすい価格を付けられるかが判断になります。
在庫は売れるまで資金を使う
仕入れでも自社企画でも、靴は色とサイズごとに在庫を持つ商品です。同じモデルがよく売れても、一部のサイズや色だけが棚に残ることがあります。
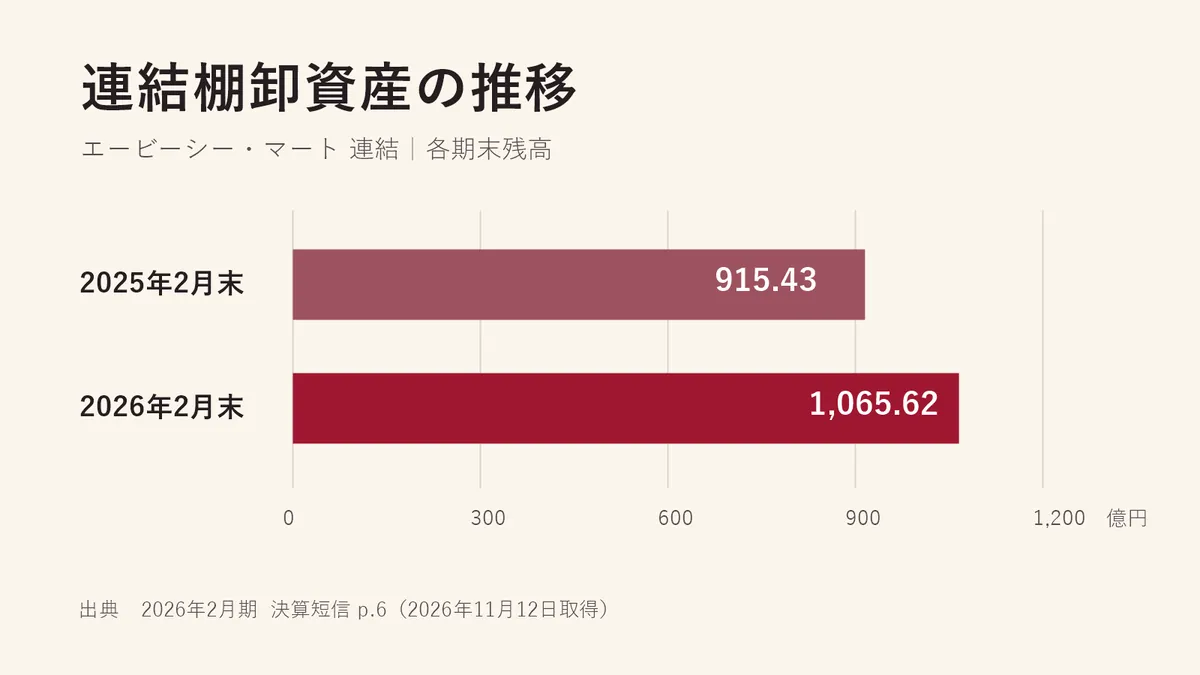
決算短信によると、グループの棚卸資産は、次のように増えました。
- 2025年2月末 915億4,300万円
- 2026年2月末 1,065億6,200万円
この数字はグループ全体の期末残高です。売れ残りの規模を見るには、商品の内訳や販売の推移も必要です。
企画した靴を店頭に並べられることは強みですが、需要を見込んで先に生産する分、在庫に資金が入ります。売れるまで時間がかかり、値引きして販売すれば、その分だけ一足あたりの粗利益が減ります。
仕様を変える判断と、何足つくるかの判断はセットになる
特定ブランドの品を探す人に応えるには、その品を仕入れるのが自然です。客層をまたいで繰り返し出る困りごとなら、自社で仕様を変える意味が大きいでしょう。一人の要望に合わせて作ると、同じ仕様を買う客がどれだけいるかを見積もる必要があります。私は、この見極めが二種類の商品を扱う店の利益を左右すると考えています。
あなたの仕事に置き換えると
まず、現場で何度も聞く困りごとを一つ思い浮かべてください
ABCマートの事例のように、目の前の客にその場で応える方法と、次の商品を改良して同じ悩みに応える方法が考えられます。
1. 現場で繰り返し聞く要望は何ですか?
例:見積書を見たお客さんから、どこまで料金に含まれるかを毎回聞かれる。
2. 次のお客さんのために、どこを変えられますか?
例:見積書の最初に、料金に含む作業を3つ並べる。
3. 変えた結果を、どう確かめますか?
例:次の商談で、料金の範囲を聞き返される回数を見る。
店で靴を履き比べてもらうと、サイズや用途の相談がその場で返ってきます。あなたの仕事にも、現場でしか見えづらい、商品の使われ方や説明のつまずきがあるはずです。
あなたの売り場や商談で聞いた声から、次に変えられるものは何ですか?
参考
- 2026年2月期 FACTBOOK
- ABC-MARTの強み
- 2027年2月期 下期の戦略
- ABC SELECT「FLAT LIGHT」新作
- 2026年2月期 決算短信
- 2027年2月期 中間期決算短信
- ABC STAFF PROJECT 第2弾(エービーシー・マート発表)
資料取得日 2026年11月12日