メタプラネットのビジネスモデル-株数より、1株のビットコインを増やす
なぜ赤字でもビットコインを買い続けられるのか
2025年12月期、メタプラネットは約950億円の最終赤字を出しました。それでも翌年、保有するビットコインはさらに増えています。赤字の会社が、なぜ買い続けられるのでしょうか。
答えは、利益の出し方よりも、資金の集め方にあります。
メタプラネットは、株数ではなく「1株あたりのビットコイン」を増やすことで、株主に応える事業です。
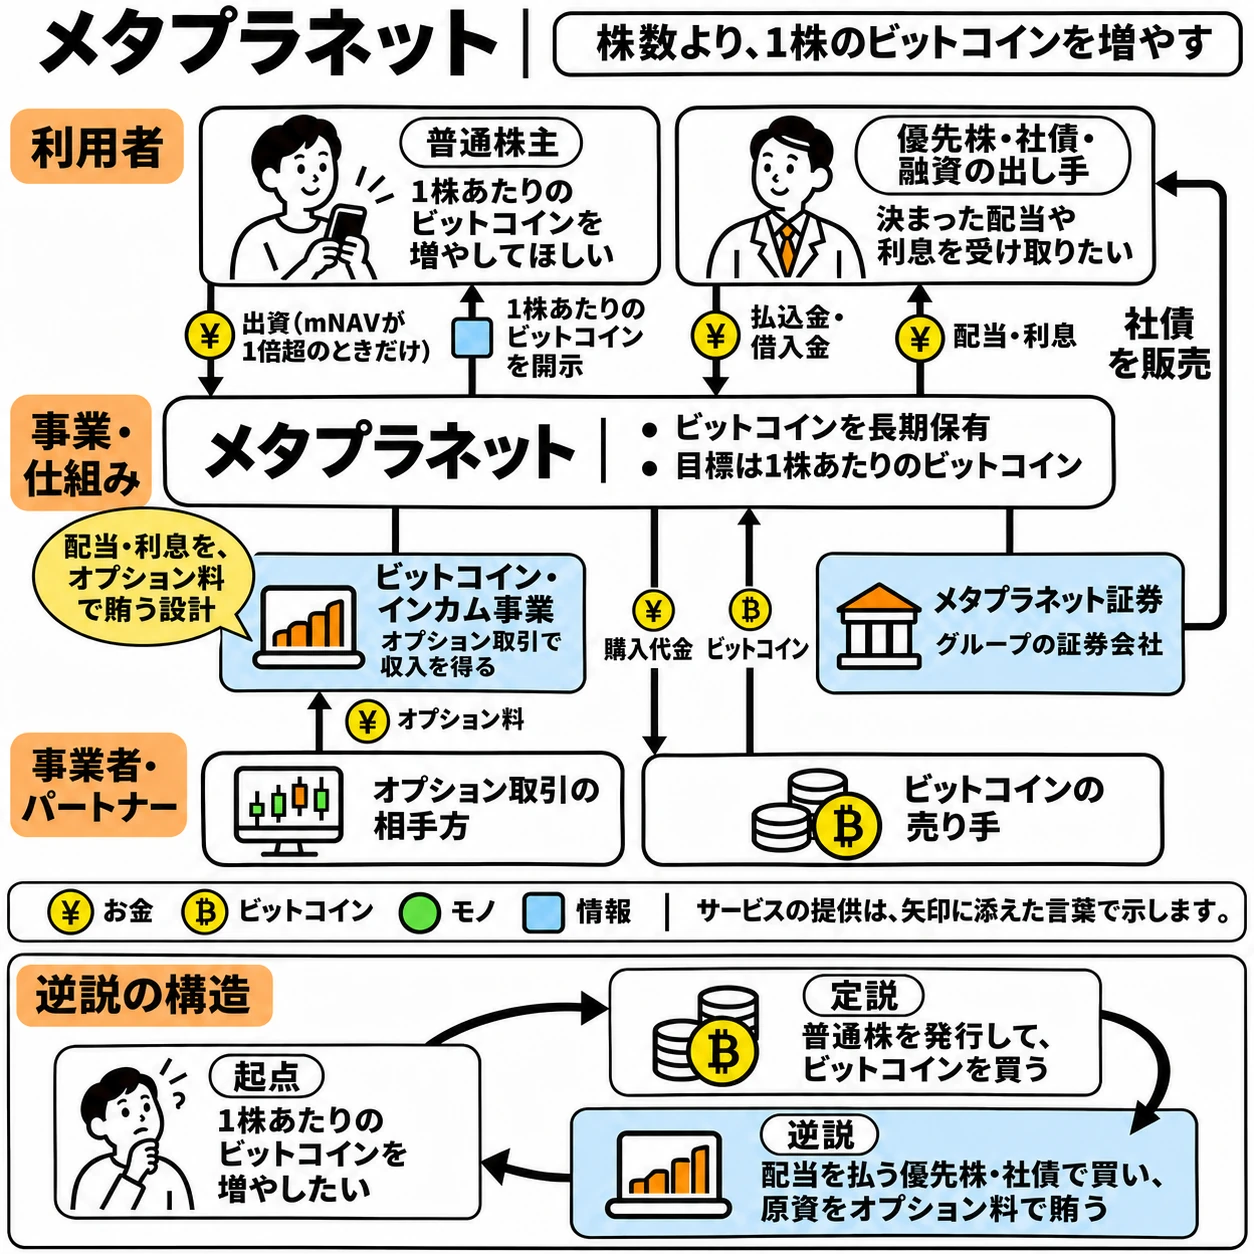
定説の発想では、普通株を発行して集めたお金でビットコインを買います。逆説の発想は、配当や利息を払う優先株・社債で買い、その支払いをオプション取引の収入で賄う設計です。
この記事では、メタプラネットの仕組みを次の3つの視点で読み解きます。
- 物差し:株価でなく、1株あたりのビットコインで成長を測る。
- 調達と収益:配当を払う資金で買い、原資はオプション料で賄う設計。
- 参入障壁:税制、調達手段、証券会社、人脈を組み合わせる。
赤字の大半は、保有するビットコインの値下がりによる評価損です。決算短信によると、評価損は約1,022億円でした。一方で、本業の営業利益は約63億円の黒字です。
「赤字なのに買える」謎は、損益と資金の集め方を分けると解けます。
下の図は、登場人物と、提供・お金・情報のやり取りを1枚にまとめたものです。上の3段がその関係、下の「逆説の構造」が、起点の困りごとを定説と別の解き方から捉えた記事の主張です。続く本編で、先ほどの3つの視点を順に説明します。
- 人: 資金の出し手は、普通株主と、優先株・社債の投資家、融資の貸し手です。メタプラネットとグループのメタプラネット証券が運営し、オプション取引の相手方とビットコインの売り手が取引に加わります。
- 仕事・サービス・モノ: 同社の社債「BitBonds」を投資家に販売するのは、メタプラネット証券です。
- お金: 投資家と貸し手は資金を出し、配当や利息を受け取ります。取引の相手方が払うのはオプション料です。同社は購入代金と引き換えに、ビットコインを受け取ります。普通株主からの出資は、企業価値が保有ビットコインの時価を上回るときだけです。
- 情報: 同社は普通株主に、1株あたりのビットコイン保有量を開示します。
1株あたり0.024BTCという物差し
メタプラネットが成果を測る物差しは、売上や株価ではなく1株あたりのビットコインです。
同社は「BTCイールド」を最重要の指標に掲げています。1株あたりのビットコイン保有量が、どれだけ増えたかを示す数字です。決算短信では、2025年末の値は次のとおりでした。
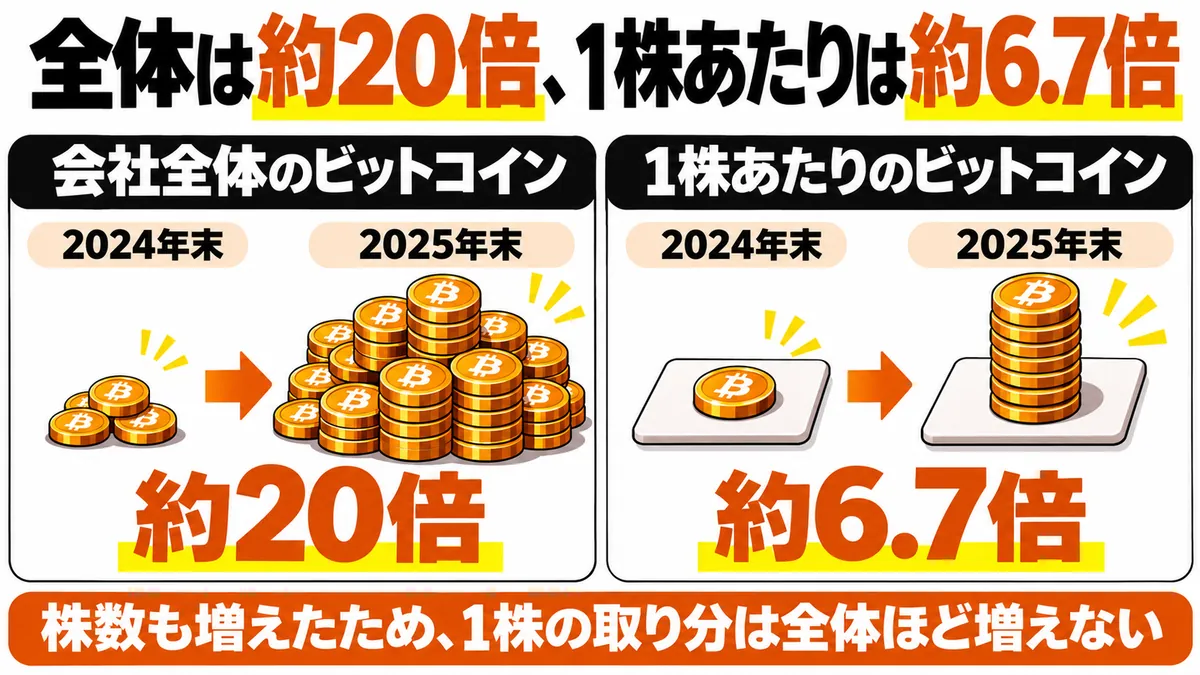
- 保有量:35,102BTC。前年末の1,762BTCから約20倍に増えた
- 完全希薄化後の1株あたり保有量:0.0240486BTC。前年末から約6.7倍に増えた
保有量は約20倍でも、1株あたりは約6.7倍にとどまります。差が生まれたのは、買うための資金を集める過程で株数も増えたからです。株主にとって大事なのは、会社全体の量より1株分の取り分です。
普通株で買えば株数も増える
2025年の主な調達手段は普通株でした。6月には、行使されれば最大5億5,500万株が増える新株予約権を発行しています。日本の新株予約権の発行として、史上最大規模と報じられました。
企業価値を保有ビットコインの時価で割った倍率が、mNAVです。1倍を上回れば、普通株で集めた資金で1株あたりの取り分を増やせます。1倍を下回ると、逆に取り分を減らします。
同社が普通株を使うかどうかの基準は、mNAVです。
2026年2〜3月にも、普通株と新株予約権で資金を集めました。一方で資本配分方針は、普通株での調達をmNAVが1倍を上回るときに限っています。2026年6月にはmNAVが0.92倍まで下がり、8月の新株予約権の行使は0株でした。
年4.9%を払ってでも優先株で買う理由
優先株や社債なら、株数を増やさずにビットコインを買えます。その代わりに生じるのが、配当や利息を払い続ける負担です。
株数が増えないため、mNAVが1倍を下回る時期でも1株あたりの取り分を直接は減らしません。普通株と違い、使えるかどうかがmNAVに左右されにくい資金です。
2025年11月に発行を決めた優先株「MERCURY」は、額面1,000円に対して年4.9%の固定配当です。優先株主は、普通株主より先に配当を受け取ります。2026年7月下旬には社債「BitBonds」の募集も始め、利率は年4.0〜4.3%です。ビットコインを担保にした借入れなどの外貨建て債務は、6月末で約672億円です。
同社の開示によると、取得したビットコインの値上がり率が配当の利回りを上回れば、増えた価値は最終的に普通株主に帰属します。私は、これを「値上がり率と調達コストの差を取る事業」だと考えています。
配当の原資を、オプション料で賄う設計
払うお金を稼ぐのは、ビットコイン・インカム事業の役割です。
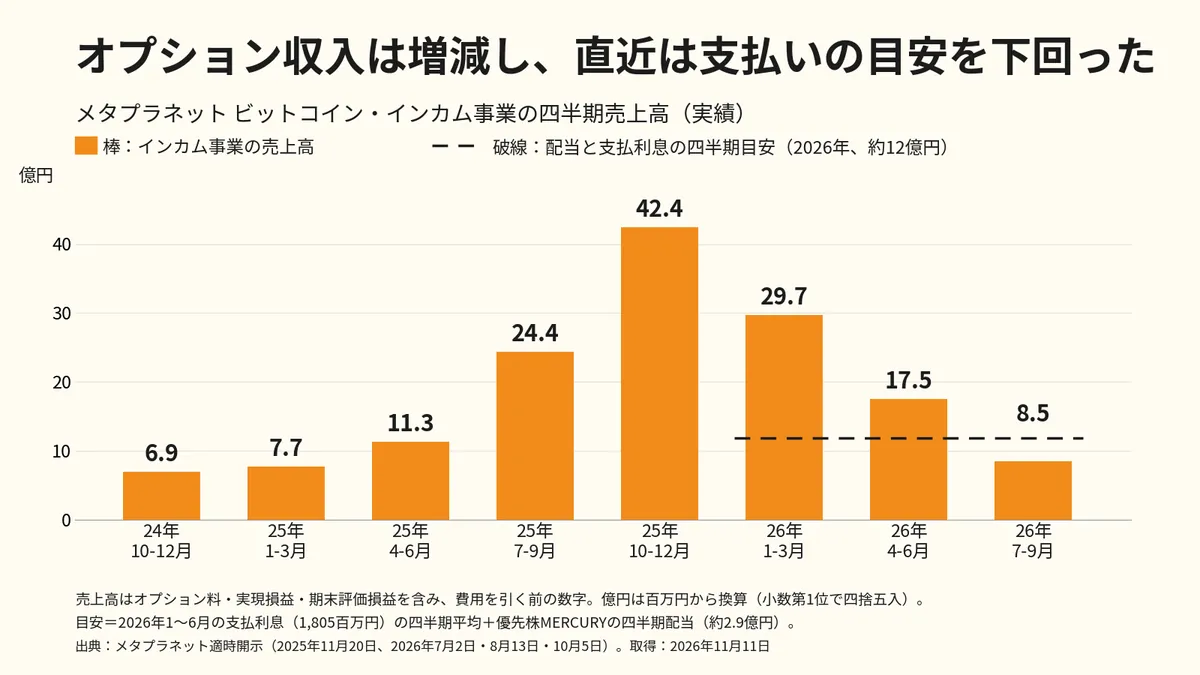
この事業は、ビットコインのオプション取引で収益を生みます。2025年12月期は、ビットコイン関連事業が売上高約89億円の約95%を占めました。四半期の売上は2025年10〜12月期の約42.4億円をピークに減り、2026年7〜9月期は約8.5億円でした。
払う側の支払利息は、2026年1〜6月で約18億円です。この期間は、営業利益の約33億円が利息と配当の合計を上回っています。ただ、利息の四半期平均にMERCURYの配当を足した目安は約12億円です。
2026年7〜9月期のオプション収入は、この目安の約12億円を下回りました。
売上は評価損益を含み、費用を引く前の数字でもあります。10月には、他社の優先証券などに投資して利鞘を得る、ネット・インタレスト・インカム戦略も始めました。支払いの原資を、オプション以外にも広げる狙いです。
他社がまねしにくい4つの理由
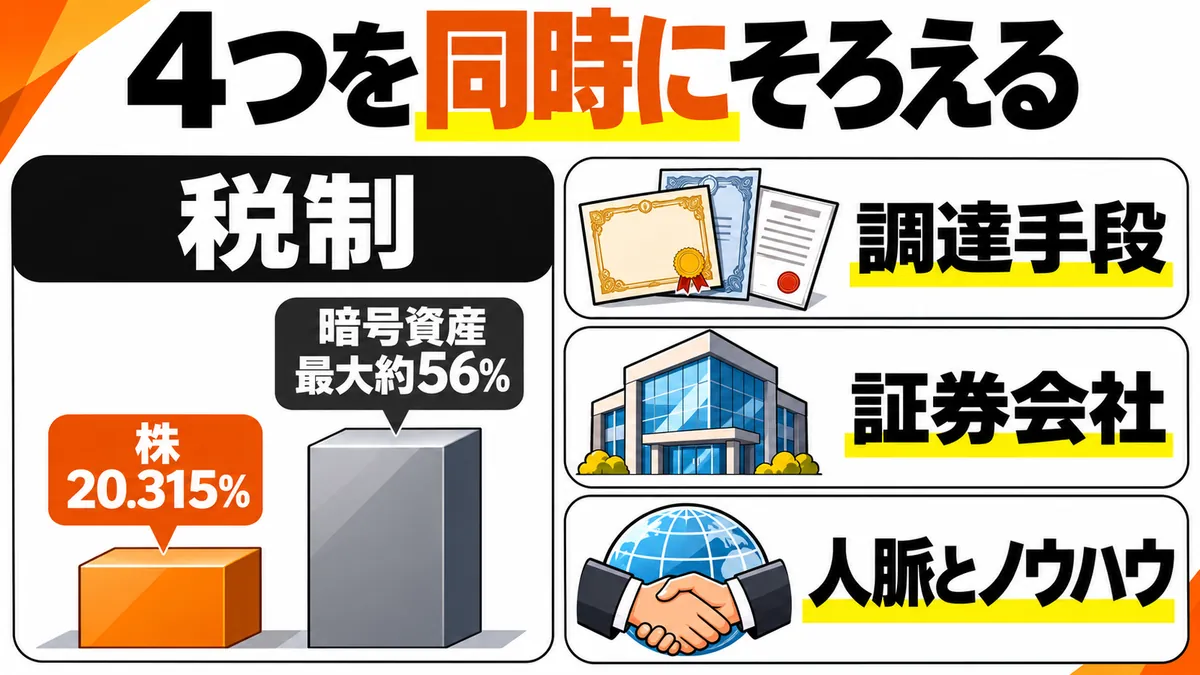
国内で同じ仕組みを作るには、税制・調達・証券会社・人脈の4つを同時にそろえる必要があります。
1つ目は税制です。現在、個人がビットコインを売った利益は雑所得となり、税率は最大約56%です。上場株式の譲渡益には、20.315%の分離課税が適用されます。株を通じた投資は、税の面で選びやすくなります。
2つ目は資金調達の手段です。優先株・社債・融資の使い分けは、先に見たとおりです。2026年4月に発行した新株予約権には、mNAVが1.01倍以上のときだけ行使できる「mNAV条項」を付けました。CEOは、この条項を世界初と説明しています。
3つ目は金融インフラの内製化です。2026年7月、第一種金融商品取引業者のSiiibo証券を21億円で買収し、メタプラネット証券としました。商品を自社で作り、自社で売る体制です。米国には、オプション取引などを担う子会社も設けています。
4つ目は人脈とノウハウです。CEOのサイモン・ゲロヴィッチ氏は、ゴールドマン・サックス東京で株式デリバティブのトレーダーとして経歴を始めました。2025年3月には、エリック・トランプ氏が戦略アドバイザーの最初のメンバーに就いています。
税制のように、条件の一部は他の上場企業にも共通です。優先株で買う型も、米Strategyが先に始めたものです。私は、4つを日本で同時に動かす規模と速さが、国内の他社との差になっていると考えています。
成り立たなくなる条件
この事業の前提は、ビットコインの値上がりが調達コストを上回ることです。
値下がりが続けば、評価損が膨らみます。2026年1〜6月期の最終損失は、約1,827億円でした。オプション料が減れば、配当や利息の支払い余力も縮みます。
備えも進めています。同社は2026年7〜9月期に1万BTCを売却し、その代金は社債や借入金の元本の合計を上回りました。同じ期に1万1,000BTCを買い戻し、9月末の保有量は4万4,000BTCです。現金化できることを、実際の取引で示した形です。
税制の差も変わる可能性があります。2026年度税制改正大綱では、暗号資産の利益を20%の分離課税にする方針が示されました。施行は早くて2028年と見込まれています。
あなたの仕事に置き換えると
メタプラネットは、会社の大きさより「1株あたりの取り分」を物差しにし、資金の集め方まで設計し直した事業です。
自分の仕事に当てはめるために、次の3つの問いに答えてみてください。
1. あなたの仕事の成果は、何で割ると本当の伸びが見えますか。
例は「社員1人あたりの粗利」です。
2. 規模を広げるとき、薄まってしまうものは何ですか。
例は「既存顧客1社あたりの対応時間」です。
3. 毎月決まって払う費用を、別の収入で賄えますか。
例は「保守契約の収入で開発者の人件費を賄う」です。
規模を追うと、総額は増えても1人あたりや1社あたりの価値が下がることがあります。物差しを割り算に変えると、選ぶべき資金や手段も変わります。
あなたの仕事で、総額の陰で薄まっている数字は何ですか。
参考
- メタプラネット:2025年12月期 決算短信(公開日:2026年2月16日、取得日:2026年11月11日)
- メタプラネット:ビットコイン・インカム事業の2026年12月期第2四半期業績に関するお知らせ(公開日:2026年7月2日、取得日:2026年11月11日)
- メタプラネット:ビットコイン・インカム事業の2026年12月期第3四半期業績に関するお知らせ(公開日:2026年10月5日、取得日:2026年11月11日)
- メタプラネット:ネット・インタレスト・インカム戦略の導入に関するお知らせ(公開日:2026年10月5日、取得日:2026年11月11日)
- メタプラネット:キャピタル・アロケーション・ポリシーの再改定に関するお知らせ(公開日:2026年10月5日、取得日:2026年11月11日)
- メタプラネット:ビットコインの追加購入に関するお知らせ(公開日:2026年10月5日、取得日:2026年11月11日)
- メタプラネット:B種種類株式の発行に関するお知らせ(公開日:2025年11月20日、取得日:2026年11月11日)
- メタプラネット:第20回乃至第22回新株予約権の発行に関するお知らせ(公開日:2025年6月6日、取得日:2026年11月11日)
- Siiibo証券:メタプラネットによる株式取得及び商号変更に関するお知らせ(公開日:2026年6月12日、取得日:2026年11月11日)
- 大和総研:2026年度税制改正大綱解説(2)暗号資産取引課税(公開日:2026年2月6日、取得日:2026年11月11日)
- CoinPost:メタプラネットが「BitBonds」創設、初回社債発行完了(取得日:2026年11月11日)
- CoinPost:第26回・第27回新株予約権とmNAV条項(取得日:2026年11月11日)
- JinaCoin:メタプラネット、新株予約権の潜在株式数を半減(公開日:2025年11月20日、取得日:2026年11月11日)
- Bitcoin 2026:Simon Gerovich 登壇者紹介(取得日:2026年11月11日)
- Cointelegraph:Eric Trump joins Metaplanet’s strategic board of advisers(公開日:2025年3月21日、取得日:2026年11月11日)
- 株探:メタプラネット 2026年12月期第2四半期決算(公開日:2026年8月13日、取得日:2026年11月11日)
- メタプラネット:営業外収益、営業外費用及び法人税等調整額の計上に関するお知らせ(支払利息1,805百万円)(公開日:2026年8月13日、取得日:2026年11月11日)
- メタプラネット:第27回新株予約権の月間行使状況に関するお知らせ(公開日:2026年9月1日、取得日:2026年11月11日)
- CoinPost:新株式と第25回新株予約権の発行(2026年1月29日発表)(取得日:2026年11月11日)
- Bitcoin Treasuries:2026年2〜3月の普通株・新株予約権による調達(取得日:2026年11月11日)
- crypto.news:Metaplanet weighs stock repurchases after mNAV falls to 0.92x(公開日:2026年6月9日、取得日:2026年11月11日)
- Decrypt:Metaplanet to offer dividend-paying preferred shares, echoing Strategy(公開日:2025年11月20日、取得日:2026年11月11日)
- CoinPost:2026年4〜6月期のビットコイン取得と資本構成(外貨建て債務約672億円)(取得日:2026年11月11日)
- CoinPost:第20〜22回新株予約権は国内史上最大規模(取得日:2026年11月11日)
- bitbank:米国子会社Metaplanet Income Corp.の設立(取得日:2026年11月11日)
- 山田&パートナーズ:暗号資産の分離課税化(現行は最大55.945%の総合課税)(取得日:2026年11月11日)
図解は主な関係者に絞り、ホテル事業、メディア事業、投資先の企業を省略しています。融資の貸し手は、優先株・社債の投資家と同じ箱にまとめています。定説と逆説は、同社の資金の集め方を比べた私の考察です。本記事は特定の銘柄への投資を勧めるものではありません。