PayPayのビジネスモデル-毎日の支払いを、店と金融の収益につなぐ
PayPayは誰から収益を得る?
昼食代をスマホで払い、帰りに店のクーポンを見る。いつものアプリに銀行やカードの機能も並んでいると、別のお金の用事まで気になりませんか。
PayPayは毎日の支払いを、店と金融の収益につなぐことで事業を広げています。
定説の発想は、支払いもお金の管理も手軽に済ませるために、用途ごとにサービスを探すことです。逆説の発想は、日常の決済アプリを入口に、店の特典や金融サービスまでつなぐことです。
私はこの対比から、PayPayを「使う回数の多い入口」として捉えています。ここでの定説と逆説は、利用者の同じ希望を解く二つの方法の比較です。
この記事では、PayPayの仕組みを次の3つの視点で読み解きます。
- 日常の接点:支払いのたびに使う理由がある
- 店の対価:決済と販促への支払いが収益になる
- 金融への接続:別契約のサービスへ利用が広がる
大切なのはアプリを使う人と、利用料を払う店の違いです。利用者には会計の便利さがあり、店にはその利用者の支払いを受け付ける理由があります。
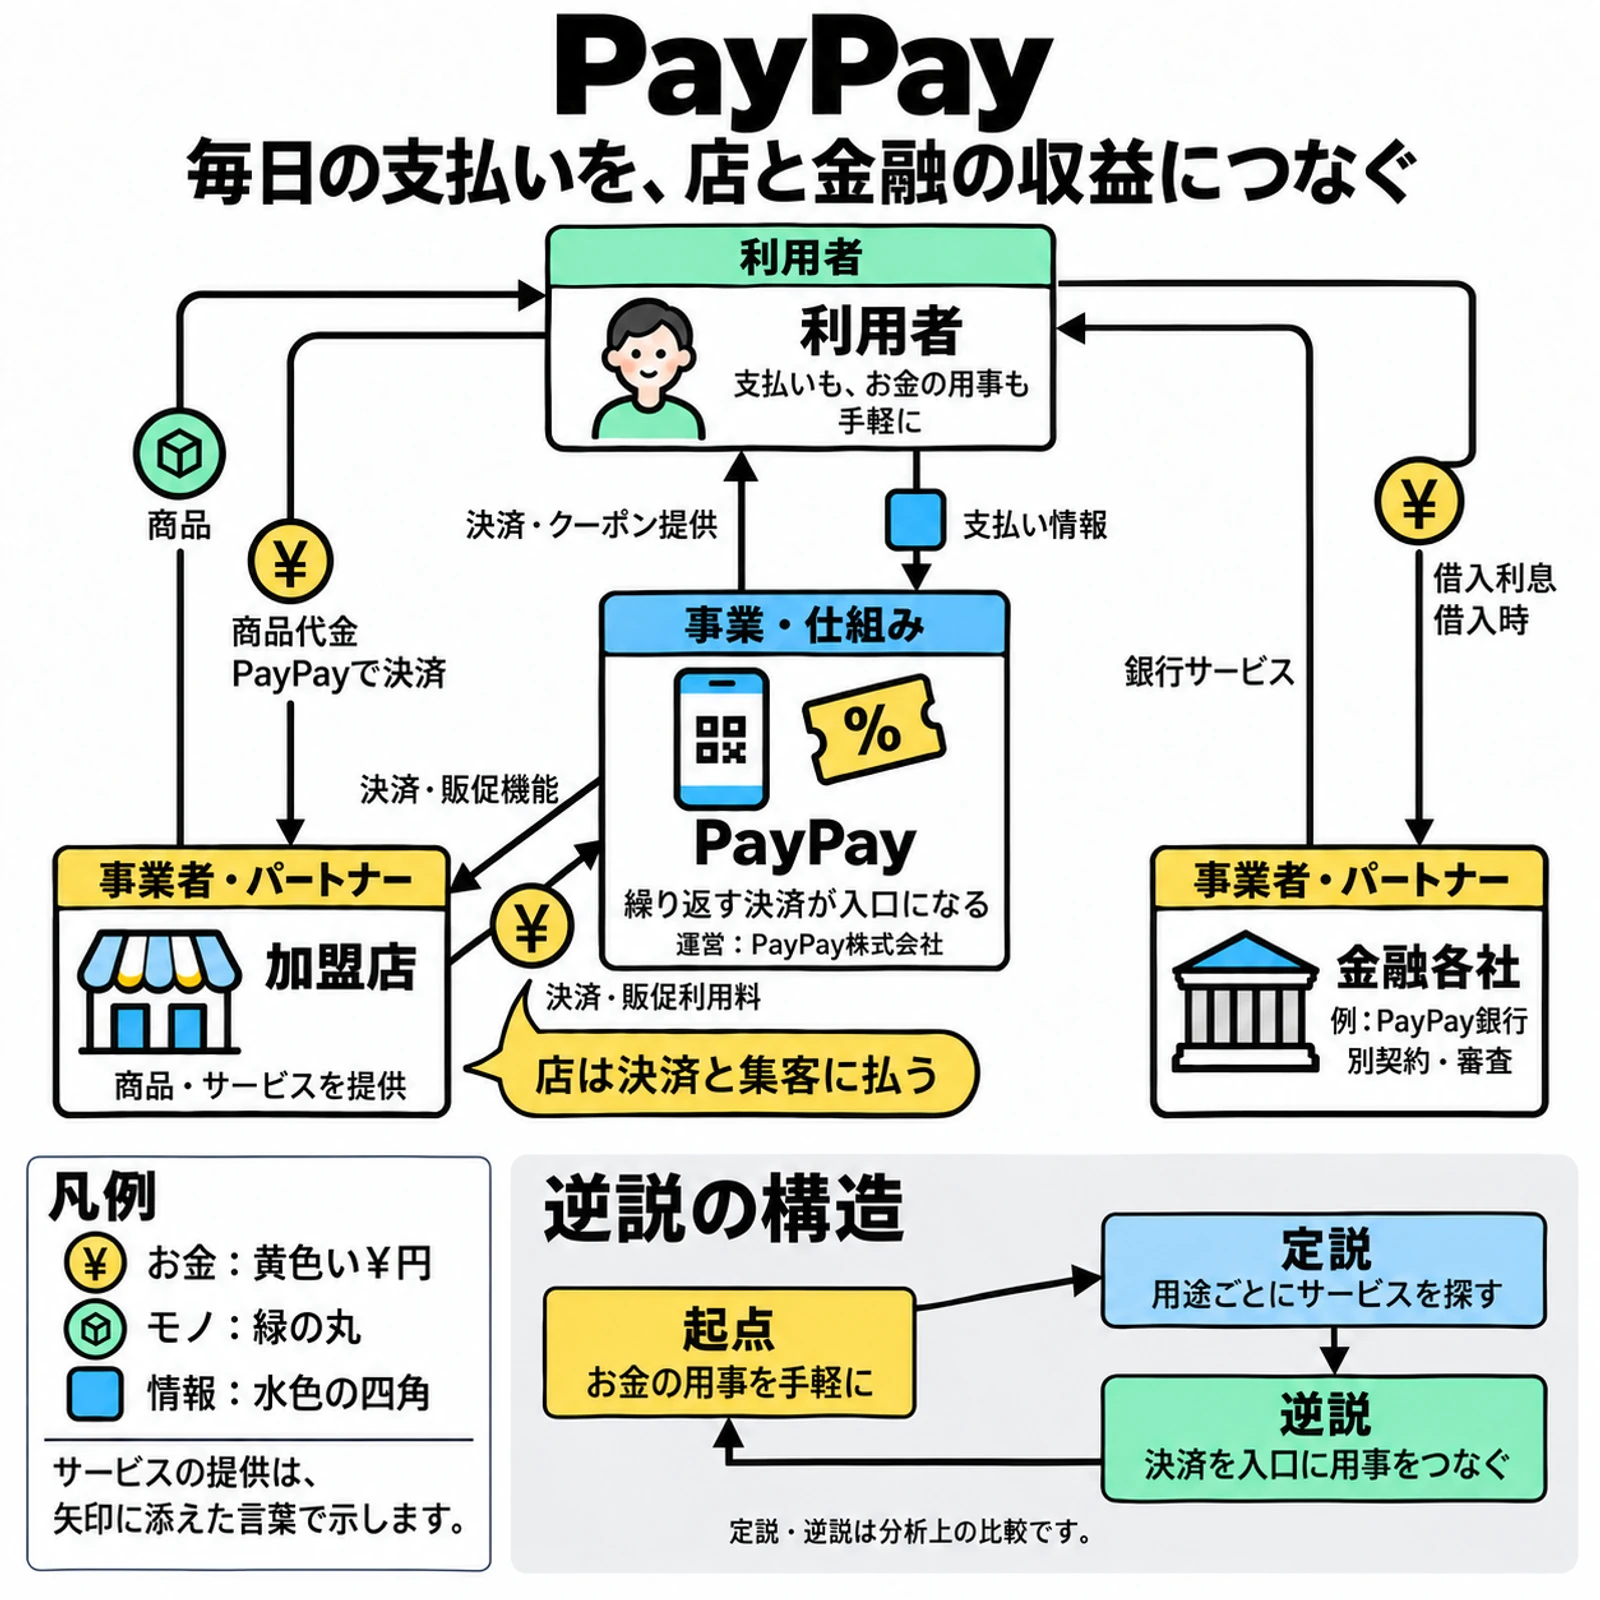
記事全体をまとめた図で、登場人物と、提供・お金・情報のやり取りを見てみましょう。上の3段は関係者と受渡し、下の「逆説の構造」は記事の主張です。
起点は困りごと、定説はよくある発想、逆説は別の解き方です。続く本編では、先ほどの3つの視点で図を順に読み解きます。
- 人:利用者、商品を売る加盟店、運営するPayPay株式会社、銀行などの金融各社。
- 仕事・サービス・モノ:加盟店から利用者へ商品、PayPayから利用者へ決済・クーポン、加盟店へ決済・販促機能。金融各社から契約に応じたサービス。
- お金:利用者から加盟店へ商品代金、加盟店からPayPayへ決済・販促利用料。借入時には借入者から銀行へ利息。
- 情報:利用者からPayPayへ支払い情報。決済の記録は、支払いの処理や関連サービスの判断に使われます。
日常の支払いが接点を増やす
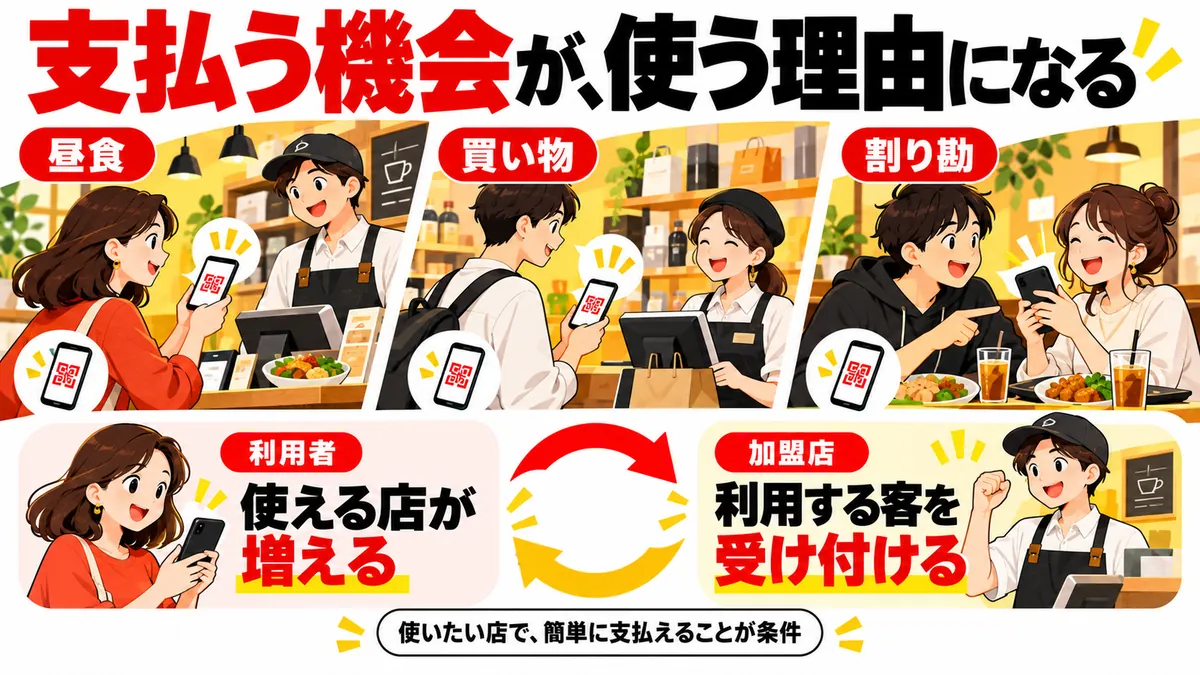
PayPayの入口は、買い物のたびに発生する支払いです。
公式発表では、日々の決済に加え、友人との割り勘や家族への送金にも使われています。会計や割り勘は、普段の生活でアプリを開くきっかけです。
登録数と実際の利用を分けて見ると、この入口の強さがつかめます。公式発表と第1四半期の決算情報にあるのが、次の数字です。
- 登録ユーザー:2026年8月9日時点で7,500万人を突破。アカウントを持つ人の広がりです。
- 月間取引ユーザー:約4,170万人。2026年6月の実際の取引を伴う利用規模です。
- 決済回数:2025年は88.8億回。年間を通じて繰り返し使われる様子が分かります。
登録の次にある習慣
決済回数が増えると、店での会計や次の買い物でPayPayを選ぶ場面も増えます。店側にとっては、すでにアプリを使っている客の支払いを受け付ける機会です。
利用できる店が増えるほど、客にもアプリを使い続ける理由ができます。この双方の参加が積み重なる関係を、私はPayPayの強さの一つだと考えています。
ただし、アカウントを作っただけでは、毎回の会計につながりません。利用者が支払いたい店で使えて、会計を簡単に終えられることが、この広がりを支える条件です。
入口の広さに加えて、繰り返す用事がある点に注目したいと思います。決済は一度売って終わる商品より、次の利用機会が生活の中で生まれやすいサービスです。
自分の仕事に応用するなら、問い合わせ後の説明や納品後の確認にも目を向けられます。新しいサービスを増やす前に、顧客がすでに繰り返している用事を見つける発想です。
加盟店は決済と集客に払う
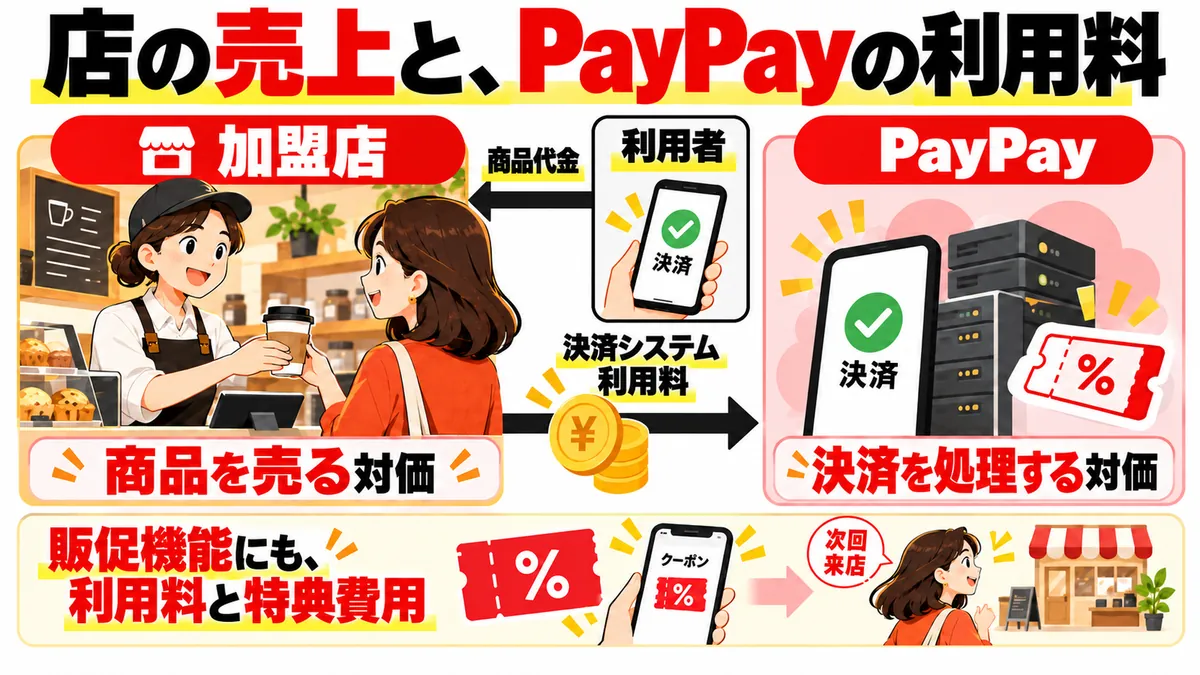
加盟店は支払いを受け付ける機能と、再来店を促す機能に対価を払います。
公式の導入費用ページでは、実店舗向けの決済システム利用料が示されています。これは、店でPayPay決済が発生したときに、取引金額に応じて店が負担する料金です。
- 制限プラン:決済額の1.98%、税別。決済の利用に応じた費用です。
- ライトプラン:条件を満たす場合は1.60%、税別。月額利用料との組合せで決まります。
- ライトプラン月額:店舗ごとに1,980円、税別。決済の優遇と販促機能を利用する料金です。
優遇料率には、対象の実店舗すべてでライトプランを使うなどの条件があります。公式ページは、お店のQRコードを読むスキャン支払いへの申込みも条件として示しています。
店の売上とPayPayの収益
商品代金は加盟店の売上となり、PayPayの決済システム利用料は代金から差し引かれます。たとえば制限プランで1万円を決済した場合、税別の利用料は198円です。
この例は、1万円に1.98%を掛けた計算です。店は商品を売って代金を得て、PayPayは決済を処理する対価を受け取ります。
さらにライトプランには、クーポンやスタンプカードの機能があります。公式案内にある加盟店の負担は、クーポン利用料と付与するポイントの原資などです。
店にとっての判断は、料金に見合う販売機会が得られるかです。次回の来店を促せれば、会計を受け付ける費用に加え、販売を支える機能へ払う理由も生まれます。
一方、クーポンを配っても追加の売上が生まれず、既存客への特典負担だけが増える場合もあります。店の判断に必要なのは、利用料と特典費用を合わせても、増えた売上から利益が残るかです。
金融へつなぐと収益はどう変わる?
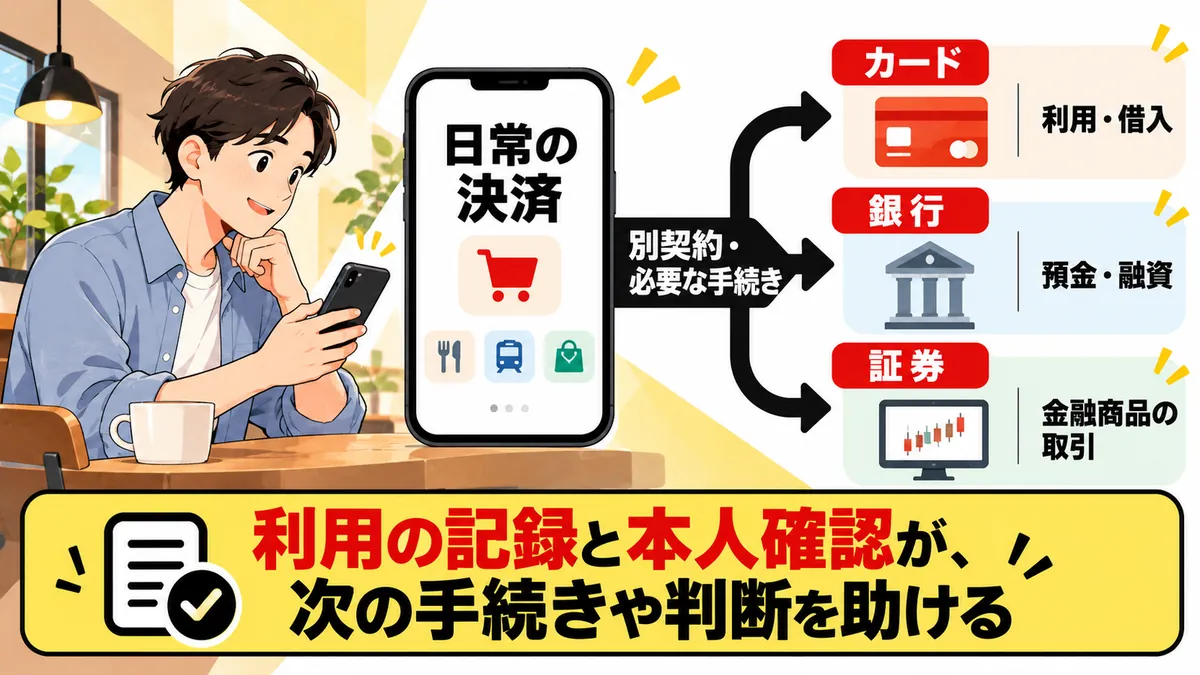
PayPayは決済の接点を、グループ各社の金融サービスにもつないでいます。
第1四半期の決算情報には、決済セグメントと金融サービスセグメントの区分があります。前者はPayPayカードの利用などを含む事業、後者は銀行や証券の事業です。
アプリでまとめて見えていても、収益を得る事業や契約は別々です。加盟店向け利用料に加えて、カードの利用や借入、銀行・証券のサービスから収益が生まれます。
決済の記録を次の判断へ
登録ユーザーの公式発表では、PayPayの利用状況がカードの入会審査などの参考情報に使われると説明されています。加盟店向けに案内されているのは、決済データを使った資金調達や銀行の融資です。
私は、ここに決済を続けるもう一つの意味があると考えています。支払いの記録がたまると、金融サービスを提供する際の判断材料にもなるからです。
本人確認の情報も、次のサービスの利用開始を助けます。決算情報が説明しているのは、銀行口座や証券口座を開く手続きの負担軽減です。
金融各社のお金の受け取り方も、決済利用料とは異なります。第1四半期の資料に記されているのは、次の収益です。
- カード事業:リボ・分割払いやキャッシングに伴う金利収益。対象の利用や残高に応じて生まれます。
- 銀行事業:貸出や有価証券などの金利収益。融資先や運用対象との取引が収益源です。
- 証券事業:金融商品関連収益。証券サービスでの取引の広がりが関わります。
金融への広がりは、別契約と審査を経て成立するものです。日常の決済を入口にしながら、次の用事に合うサービスを利用者が選ぶ関係です。
金融には貸倒れや金利変動などの負担もあり、決済にも運営・処理の費用がかかります。利用者数や決済額の増加と、収益から費用を差し引いた利益は、それぞれ確認する必要があります。
あなたの仕事に置き換えると
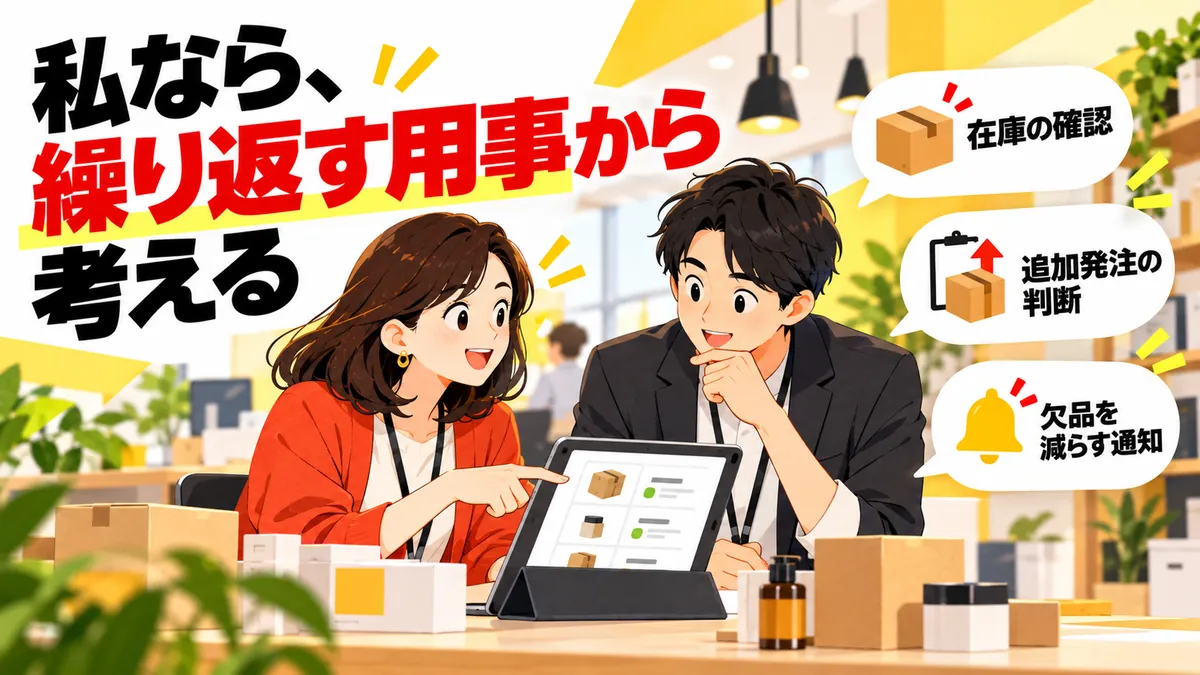
PayPayは、繰り返す支払いを入口に、店と金融各社がお金を得る関係を組み立てています。
利用者は会計を済ませ、加盟店はその支払いを受け付けます。クーポンやカード、銀行のサービスを重ね、接点の先に別の対価を生む関係です。
私は、自社に当てはめるなら「無料にする部分」より先に、繰り返し使う理由を探したいと思っています。何度も訪れる用事があれば、顧客の次の困りごとにも気づきやすくなります。
ただし、入口を作っただけでは、次のサービスを使う理由までそろいません。利用者の手間が減り、その対価を払う相手にも具体的なメリットがあることが必要です。
自分の仕事に当てはめるために、次の3つの問いに答えてみてください。
- 顧客が繰り返している用事は何ですか。回答例:「在庫の確認」。
- その用事の次に起こる困りごとは何ですか。回答例:「追加発注の判断」。
- 誰が、何の対価なら払いたいですか。回答例:「店舗が、欠品を減らす通知に払う」。
繰り返す用事と、その次の困りごとの組合せを考えると、機能の追加にも順序ができます。最初の用事を十分に助けられれば、顧客が次の相談をするきっかけにもなるはずです。
この発想は、小さな事業にも取り入れられます。日常の接点と、対価を払う理由をつなげて見ることが出発点です。
あなたの顧客が、次も使いたくなる用事は何ですか?
参考
いずれも2026年10月11日取得。料金は実店舗向けの掲載条件であり、個別契約や期間限定施策で変わる場合があります。
- PayPay「登録ユーザーが7,500万人を突破!」(2026年8月10日)
- PayPay「導入費用」
- PayPay「マイストア ライトプラン」
- PayPay「クーポンの利用料を確認したい」
- PayPay「2027年3月期 第1四半期決算情報」(2026年7月31日、臨時報告書3〜4ページ)
図は商品の購入と銀行借入を代表例に、主要な受渡しを示しています。銀行・証券の運用先、個別の金融契約、グループ内精算の詳細は本文の主張に必要な範囲へ絞っています。