三井住友銀行のビジネスモデル-口座を、預ける場所から日常のお金の入口へ
三井住友銀行はなぜ預金を集めるのか
給与が入る口座と、買い物に使うカードと、積立を確認するアプリ。毎月使うお金の入口が同じ場所にまとまると、銀行との付き合い方も変わります。
三井住友銀行はOliveで、銀行口座を日常のお金の入口にしようとしています。
銀行にとっての起点は、日常使いの口座として選ばれることです。従来のSMBCポイントパックでは、給与受取などの条件に応じてATM手数料を優遇していました。Oliveは優遇に加え、支払い・運用・家計管理を口座につなぎ、入金後も使う理由をつくります。
この記事では、三井住友銀行の仕組みを次の3つの視点で読み解きます。
- 1. 利ざや:資金を調達し、貸出や運用の収入を得る。
- 2. Olive:入金後の支払い・運用をつなぎ、日常使いの口座にする。
- 3. 法人・国際業務:融資に加え、資金調達や決済を支える。
ここで主役にするのは三井住友銀行です。持株会社の三井住友フィナンシャルグループとは区分し、数字は銀行単体の実績を使います。提携各社の役割と、銀行の収益も分けて見ていきます。
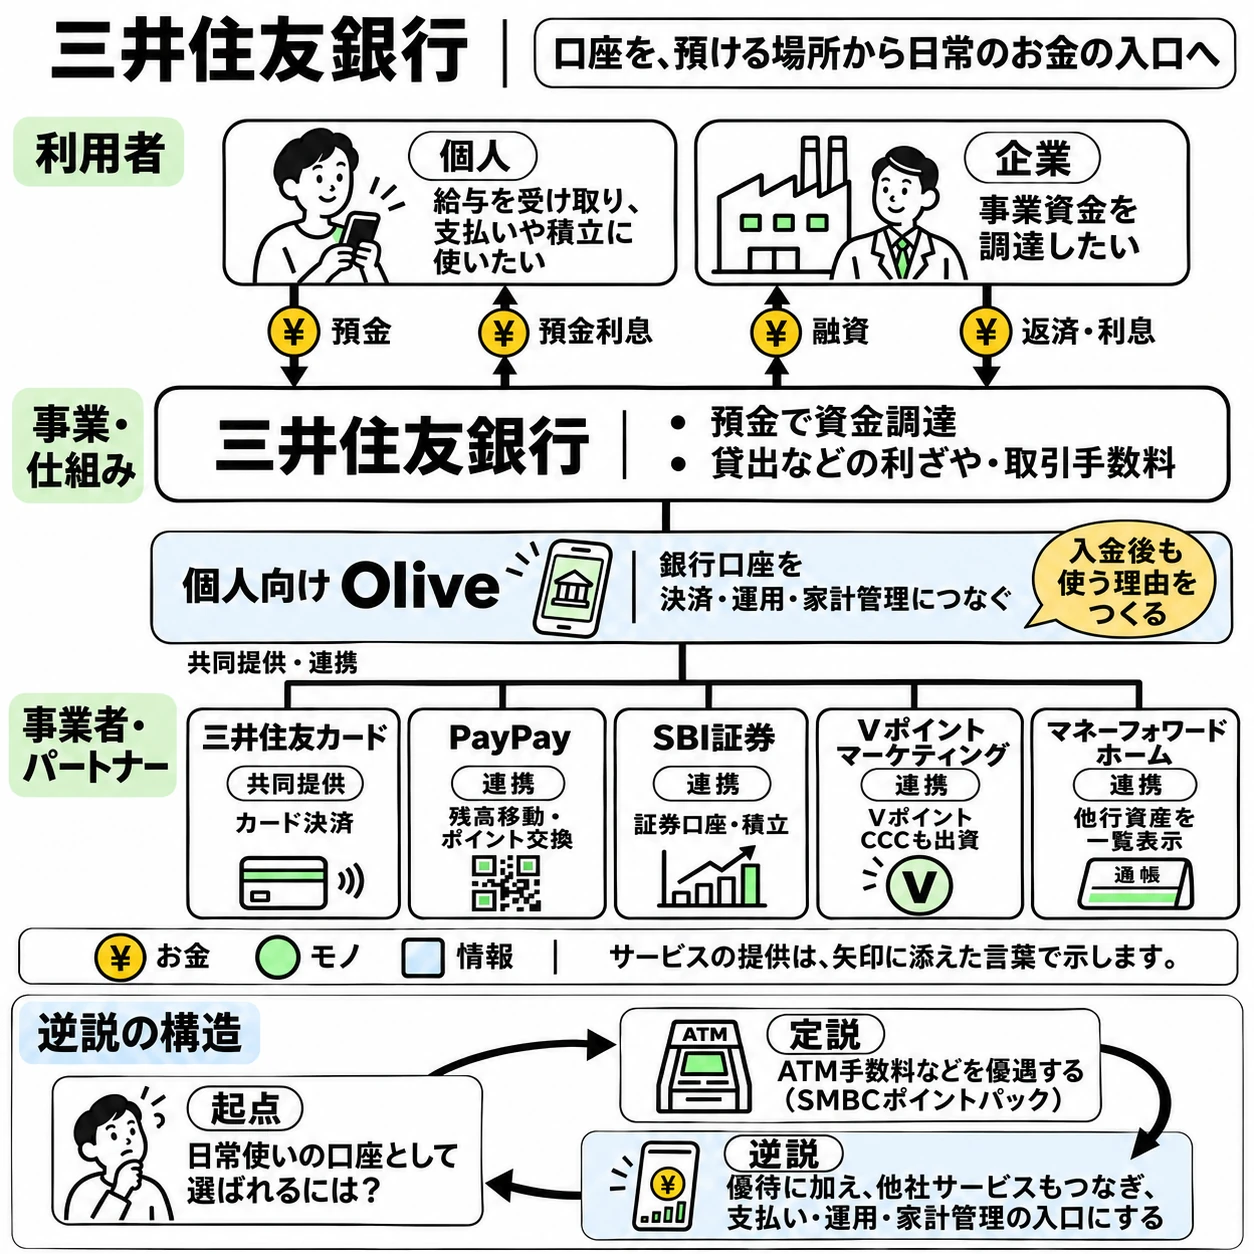
図の上段では、個人や企業と銀行の資金のやり取りを示します。中央から下は、個人向けOliveと各社の共同提供・連携です。下部では、口座を日常使いしてもらうための二つの方法を比較します。
- 利用者と銀行 個人が預けたお金は銀行の調達資金になります。銀行は預金利息を払い、融資先の企業は元本と利息を銀行に返します。
- Oliveと各社 銀行と三井住友カードが共同提供し、決済・証券・ポイント・資産管理の各機能をつなぎます。下段の枝線は共同提供や連携を示しています。
預金はどう利ざやに変わるのか
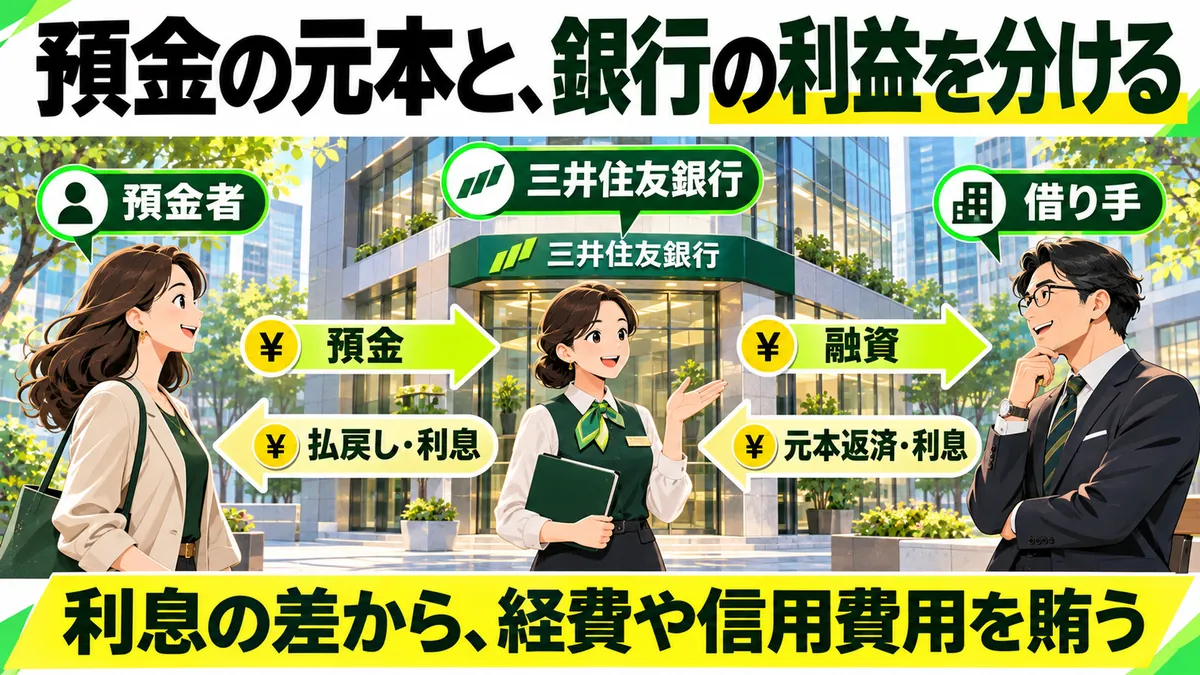
銀行の中心的な稼ぎは、資金の運用収入と調達費用の差から生まれます。
融資の用途の例は、企業の設備投資や個人の住宅購入です。貸出先から利息を受け取る一方、預金者など資金の調達先へも利息を払います。有価証券や預け金などの運用も含めた差が、資金利益です。
預金口座へ入ったお金は、銀行が返す義務を負う資金です。預金残高の増加は、商品を売ったときの売上増加とは性質が違います。銀行にとって大切なのは、必要な資金を安定して調達できるかです。
たとえば、毎月の給与が入り、家賃や生活費が引き落とされる口座があります。顧客には日々の支払いを管理する場所、銀行には継続的な入出金がある取引先になります。この関係を育てることが、個人向けサービスを充実させる理由の一つです。
利息差がそのまま利益か
決算説明資料の国内利鞘を見ると、貸出金と預金の利回りには差があります。ただし、そこから人件費や店舗・システムの運営費を賄う必要があります。貸したお金が回収できなくなるリスクへの備えも欠かせません。
銀行は、お金を貸すだけでなく、返ってくるかを判断する仕事も担います。
確認する対象は、借り手の返済能力、金利が動いたときの収支、引き出しに応じる資金です。高い金利で貸せても、回収できなければ収益は損なわれます。運用する資金を増やす判断と、引き受けるリスクの判断が結び付いているのです。
私は、銀行の規模を見るなら、預金残高と利益を別々に読む必要があると考えています。集めた資金を、どの条件で運用し、どの費用を負担しているか。その間の仕事まで追うと、銀行の儲け方が具体的になります。
Oliveはなぜ日常利用を促すのか
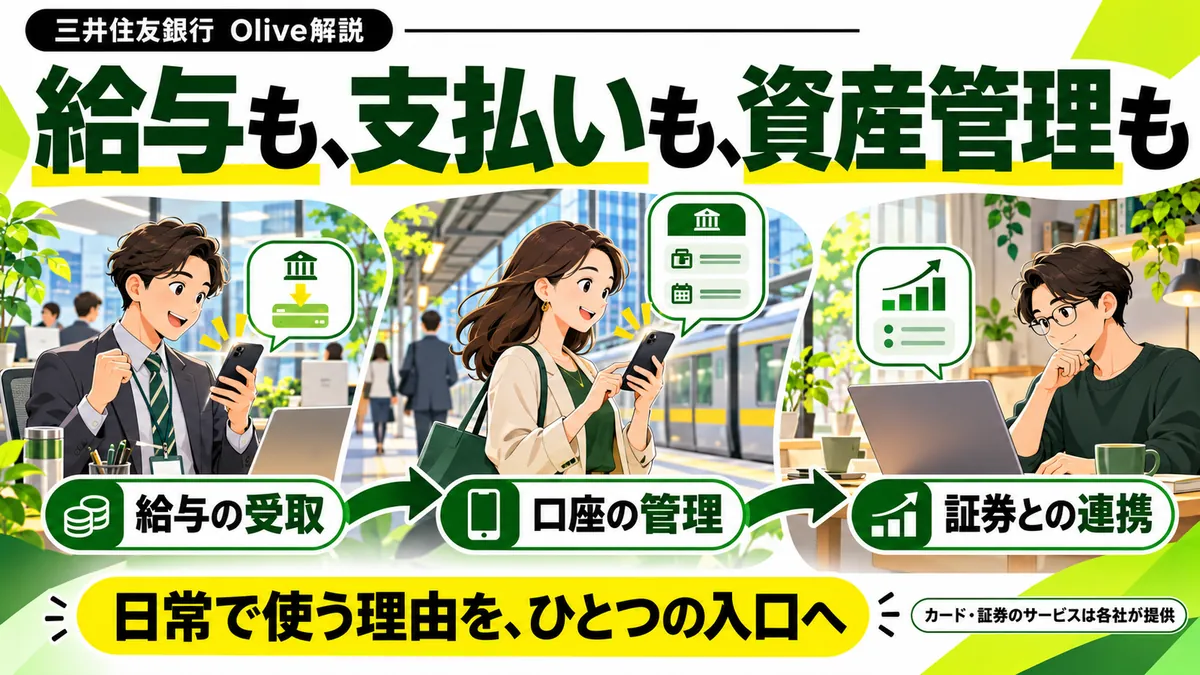
Oliveは、口座を持つ人に、日常でも使う理由を用意するサービスです。
Oliveは銀行口座と、キャッシュカード・クレジットなどの機能を持つカードを組み合わせています。三井住友カードは銀行とOliveを共同提供し、カード決済を担います。ほかの連携先は、それぞれ別の用事を支えます。
- PayPay 口座との残高移動や、PayPayポイントとVポイントの交換に対応。
- SBI証券 証券口座と、三井住友カードを使った投信積立で連携。
- Vポイントマーケティング Vポイントの連携を担います。三井住友カードの子会社で、CCCも出資しています。
- マネーフォワードホーム 「マネーフォワード ME」との連携で、他行などの資産を銀行アプリから確認できます。
給与受取の特典や、条件に応じた振込・ATM手数料の優待もあります。顧客にとっては、入金を受けてから使うまでの手間や負担を減らせる点が利点です。銀行側には、給与の受取先や日々の支払口座として選んでもらう機会が生まれます。
たとえば、所定のOlive残高に応じて、SBI証券のクレカ積立に付くVポイントが上乗せされます。これは、口座に資産を持つことと、毎月積み立てることを一つの特典で結びつける設計です。
優待の先にある収益
SMFGは2028年度にOliveが業務純益へ1,100億円貢献し、そのうち800億円を預金による貢献と見込んでいます。残りには決済や資産運用などが含まれます。銀行にとっては預金による資金調達、グループにとっては決済や資産運用の取引も育てる戦略です。
手数料の優待は、その後の取引まで含めて採算を考える入口になります。
すべての操作から、その都度料金を受け取る必要はありません。ただし、優待を使う人が増えただけで、利益が増えるとは限りません。残高や利用が定着し、提供にかかる費用を賄えることが条件です。
たとえば、給与が入ってもすぐ他行へ移す人なら、残高を見やすくしても銀行の預金残高は増えません。預金による収益には実際に資金が残ることが、決済などの収益には取引が続くことが必要です。
なお、今回参照した資料の将来収益は会社側の計画です。銀行単体の現在の利益や、Oliveだけの実績へ読み替えずに捉えます。
法人と国際業務は何で稼ぐのか
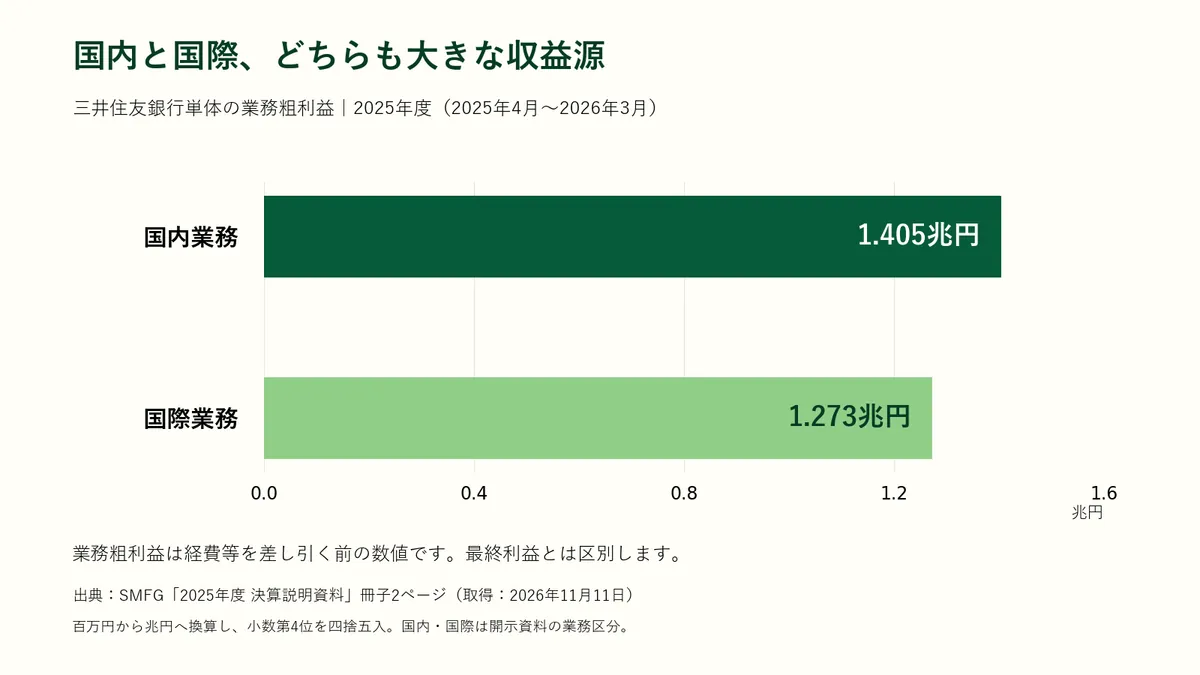
三井住友銀行は、法人の資金調達や決済、国際取引からも収益を得ます。
個人向けのアプリだけでは、銀行全体の大きさはつかめません。法人の商品一覧には、事業融資、シンジケートローン、入出金管理、海外送金などが並びます。企業がお金を調達し、使い、受け取る場面を支えています。
シンジケートローンは、複数の金融機関が同じ契約に基づいて融資する方法です。三井住友銀行の案内では、金利とは別に、組成や事務管理の手数料が必要です。資金を貸す収入と、調達をまとめる仕事への対価が分かれています。
たとえば企業が大きな設備投資をする際は、借入先との調整も必要です。銀行が資金の提供と調整の仕事を担えば、顧客は相談先をまとめやすくなります。融資に伴う周辺の仕事も、収益を考える対象になるのです。
国内だけで説明しない
2025年度の決算説明資料では、銀行単体の業務粗利益は次の通りです。対象期間は2025年4月から2026年3月で、兆円への換算値は小数第4位を四捨五入しています。
- 国内業務は約1.405兆円。国内の預金・貸出などから稼ぐ規模を示します。
- 国際業務は約1.273兆円。個人の国内口座以外にも大きな収益源があります。
業務粗利益は、主な業務の収入から調達などの直接費用を差し引いた段階の数字です。人件費などを引く前のため、最終的に残る利益とは分けて読みます。「国内」「国際」も、決算資料に合わせた区分です。
便利な個人口座と、企業を支える金融取引が、同じ銀行の中にあります。
Oliveは、その中で日常の接点と預金を育てる取り組みです。法人取引に必要なのは、資金需要に応える力や融資を組成する専門性です。私は、顧客ごとに異なる仕事を引き受ける広さが、この銀行を理解する鍵だと思っています。
あなたの仕事に置き換えると
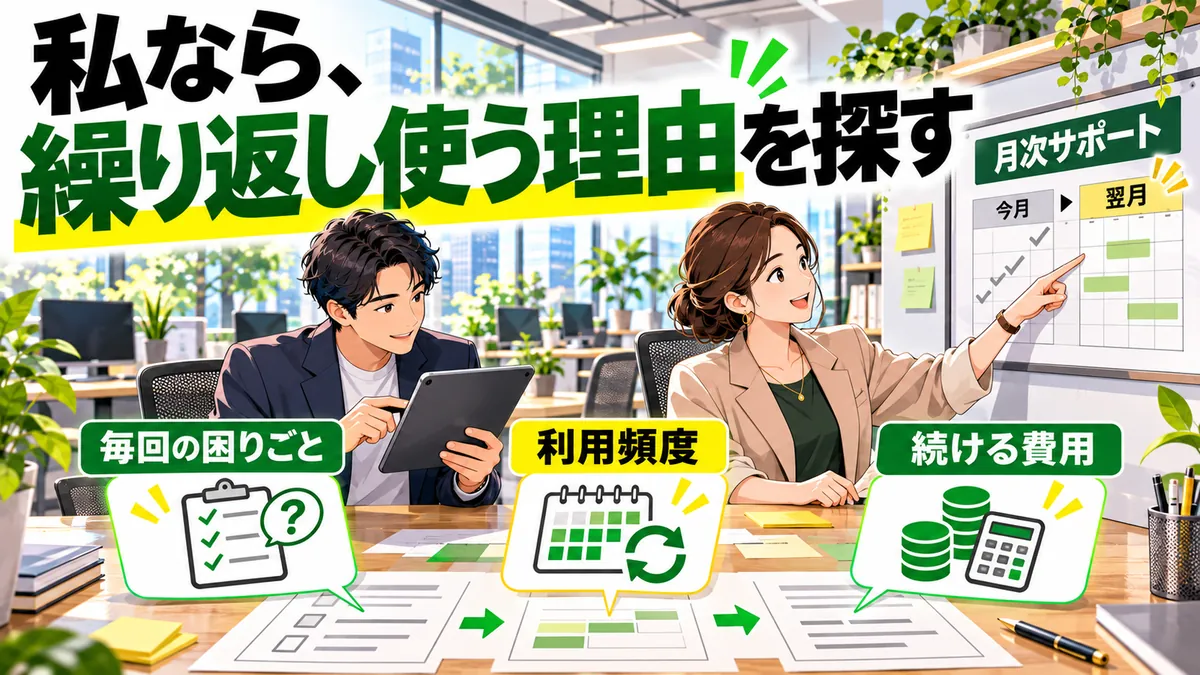
三井住友銀行は、使い続ける理由をつくり、預金と金融取引の両方を育てています。
自分の仕事に当てはめるために、次の3つの問いに答えてみてください。
1. 顧客が繰り返し戻ってくる用事は何ですか。
例は「毎月の売上確認」です。
2. その用事と一緒に済ませたい仕事は何ですか。
例は「翌月の販促案づくり」です。
3. 続けて提供すると増える費用は何ですか。
例は「担当者が数字を確認する時間」です。
制作サービスなら、納品後の月次確認と改善提案をつなぐ案が考えられます。顧客にとっての利点は、毎回別の依頼先を探す負担が減ることです。提供側には、次の相談を受ける接点が残ります。
ただし、すべてを無料で引き受ける必要はありません。基本料金に含める確認と、別料金で担う改善を分ければ、続けるための費用を考えやすくなります。これは銀行の料金をそのまままねる話ではなく、私が仕事へ置き換えた応用案です。
入口の価格を下げる前に、その後に何度も頼まれる仕事があるかを見ます。顧客が便利になり、提供する側にも収益が残る組み合わせを探します。利用回数と作業時間を一緒に見れば、負担ばかり増えている状態にも気づけるはずです。
あなたの商品には、顧客が来月も戻ってくる理由がありますか。
参考
- SMBCポイントパックの商品説明書(取得日:2026年11月11日)
- SMFGのCEOメッセージ(取得日:2026年11月11日)
- 三井住友銀行:OliveとPayPayの連携(取得日:2026年11月11日)
- Vポイントマーケティングの運営体制(取得日:2026年11月11日)
- 三井住友銀行アプリのホーム画面(取得日:2026年11月11日)
- Oliveアカウントの特典(取得日:2026年11月11日)
- SMFG・三井住友銀行・三井住友カードのOlive共同発表(取得日:2026年11月11日)
- 三井住友銀行のOlive切替案内(取得日:2026年11月11日)
- 三井住友銀行アプリとSBI証券の連携(取得日:2026年11月11日)
- SMFG:2025年度決算説明資料(冊子2・3ページ、取得日:2026年11月11日)
- SMFG:2025年度決算 投資家説明会(34ページ、取得日:2026年11月11日)
- SMFG:2026年3月期CEOスモール質疑応答(Q3・Q6〜Q8、取得日:2026年11月11日)
- 三井住友銀行:Olive(取得日:2026年11月11日)
- 三井住友銀行:給与受取口座(取得日:2026年11月11日)
- 三井住友銀行:シンジケートローン(取得日:2026年11月11日)
- 三井住友銀行:法人の商品・サービス一覧(取得日:2026年11月11日)
図解は、銀行の預金・融資と、個人向けOliveの主な連携先を示しています。定説は三井住友銀行の従来策です。